Installer une plateforme ne suffit pas à valider toute une organisation. C’est l’un des enseignements du baromètre publié le 1er octobre par Kolecto, spécialiste de la gestion financière des TPE et PME affilié au groupe Crédit Agricole. L’étude dessine un début de transition encourageant sur le plan technique, mais encore fragile dans les pratiques.
Les réponses proviennent de 503 dirigeants, responsables financiers et personnes chargées de la facturation. Ipsos bva les a interrogés par téléphone du 1er au 18 septembre 2026. Les résultats portent donc sur les premières semaines du déploiement, sans couvrir tout le mois. Le baromètre complet et ses résultats détaillent les écarts entre secteurs et tailles d’entreprise.
Facturation électronique : une plateforme installée, pas toujours éprouvée
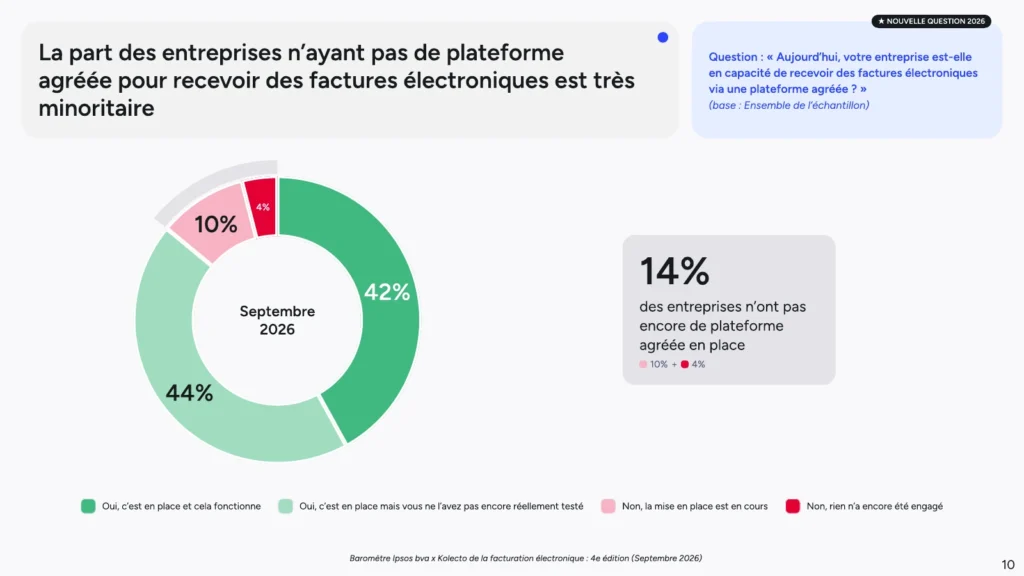
Au moment de l’enquête, 42 % des répondants déclarent que leur dispositif de réception est en place et fonctionne. Mais 44 % indiquent avoir installé leur plateforme sans l’avoir encore réellement testée. Enfin, 10 % poursuivent sa mise en place et 4 % n’ont engagé aucune démarche.
Cette différence mérite l’attention des dirigeants. Un accès créé ne garantit pas qu’une facture arrive au bon service, entre correctement dans le logiciel comptable et suit le circuit de validation prévu.
À lire aussi
- ActualitésFacturation électronique obligatoire : les entreprises inquiètes, la classe politique divisée
- Aspects juridiques et ComptabilitéSébastien Rabineau (DGFiP) : facturation électronique et modernisation de l’activité entrepreneuriale
- Aspects juridiques et ComptabilitéFacturation électronique : le moment où les dirigeants doivent passer de la veille à l’action
Le premier contrôle consiste donc à suivre une facture réelle de bout en bout. Qui la reçoit ? Qui traite un rejet ? Comment l’équipe retrouve-t-elle le document et son statut ? Ces questions permettent de repérer les blocages avant que le volume augmente.
Le calendrier explique aussi ce démarrage progressif. Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également les émettre. Les PME et micro-entreprises disposent jusqu’au 1er septembre 2027 pour l’émission, selon le calendrier officiel de la réforme. Notre article sur les obligations des indépendants depuis septembre 2026 revient sur cette distinction.
Des incidents moins fréquents que les craintes de 2025
Les premiers retours déjouent une partie des inquiétudes. Ainsi, 21 % des entreprises interrogées déclarent des bugs ou des problèmes informatiques depuis le lancement. En 2025, 64 % redoutaient ce type de difficulté.
De même, 21 % signalent des difficultés d’utilisation des plateformes, contre 49 % qui les anticipaient. Quant aux clients ou fournisseurs insuffisamment préparés, ils ont posé problème à 34 % des répondants, alors que 59 % craignaient cette situation.
Ces comparaisons opposent des inquiétudes exprimées avant la réforme à des incidents déclarés après son lancement. Elles ne mesurent donc pas une baisse annuelle des pannes. De plus, une plateforme encore peu utilisée peut réserver des difficultés lorsque les échanges deviennent plus nombreux.
Pour autant, les problèmes rencontrés restent bien concrets. Un quart des répondants évoquent des coûts importants de mise en place. Les dirigeants ont intérêt à suivre ces dépenses avec le temps consacré à la formation et aux corrections.
L’adhésion à la facturation électronique continue de reculer
Malgré ce démarrage moins chaotique que prévu, la réforme convainc moins. Seuls 54 % des dirigeants interrogés la considèrent comme une bonne chose pour leur entreprise. Ils étaient 59 % en 2025 et 69 % en 2024.
L’écart atteint ainsi 15 points en deux ans. Les bénéfices attendus devront se voir dans le quotidien : moins de saisies, des documents plus faciles à retrouver et une meilleure visibilité sur les paiements.
Dans le communiqué, Neila Choukri, directrice générale de Kolecto, met notamment en avant le temps que les dirigeants pourraient retrouver pour développer leur activité. Le baromètre ne démontre toutefois pas encore un gain de productivité ou une accélération des règlements.
Cette attente rejoint les enjeux de modernisation évoqués dans notre entretien avec Sébastien Rabineau, responsable de la facturation électronique à la DGFiP. Pour une PME, quelques indicateurs simples peuvent aider : temps de traitement, nombre de ressaisies et factures bloquées.
Le e-reporting, prochain chantier des TPE et PME
Pour les dirigeants, la facturation électronique ne s’arrête pas à la réception. Pour les PME et micro-entreprises concernées, septembre 2027 apportera aussi les obligations d’émission et de transmission de données à l’administration.
Or, seuls 14 % des répondants se déclarent déjà prêts pour le e-reporting. La préparation est en cours pour 34 %. À l’inverse, 22 % ne savent pas précisément quoi mettre en place et 10 % n’en avaient jamais entendu parler.
Le e-reporting concerne notamment les ventes aux particuliers et certaines opérations internationales. Il faut donc distinguer ces flux des échanges de factures entre entreprises françaises. Les explications sur les opérations concernées permettent de préciser cette répartition.
Pour avancer, le dirigeant peut établir cette cartographie avec son expert-comptable et son éditeur. L’objectif : identifier les données disponibles, leur origine et les traitements encore manuels.
Données et IA : des attentes fortes, une confiance mesurée
Le choix des plateformes dépasse les seules fonctionnalités. Dans l’enquête, 96 % des répondants souhaitent un stockage des données en France. De plus, 88 % jugent important un actionnariat français. Ces attentes expriment leurs préférences ; elles ne constituent pas des critères réglementaires imposés par la réforme.
L’intérêt pour l’IA reste également prudent. Au total, 56 % des dirigeants se disent intéressés par ses applications à la gestion financière, dont 46 % avec réserve. Pour les fournisseurs, la capacité à expliquer les traitements et à laisser les équipes contrôler les résultats comptera autant que les possibilités d’automatisation.
À retenir pour les dirigeants
La première urgence consiste à tester la réception réelle des factures et le travail des équipes. Ensuite, il faut préparer les flux concernés par les obligations de 2027. Enfin, les gains devront se mesurer dans le temps de traitement et la qualité du suivi financier. Le démarrage de la facturation électronique rassure partiellement ; la transformation du quotidien reste à construire.
Méthodologie : enquête Ipsos bva pour Kolecto auprès de 503 répondants issus d’entreprises de 1 à 249 salariés. Terrain téléphonique du 1er au 18 septembre 2026, quotas et pondération selon la taille et le secteur. Les comparaisons avec les vagues précédentes utilisent un périmètre comparable. Les résultats détaillés par secteur reposent sur des effectifs plus réduits.
À lire également sur Business Times
- Aspects juridiques et ComptabilitéFacturation électronique : le défi invisible de l’interconnexion des flux
- Aspects juridiques et ComptabilitéE-invoicing : derrière la conformité, la bataille stratégique de l’orchestration des flux
- Aspects juridiques et ComptabilitéFacturation électronique : à trois mois de l’échéance, seule une entreprise sur six est prête
- Aspects juridiques et ComptabilitéLa réforme de la facturation électronique : un enjeu concret pour les entreprises