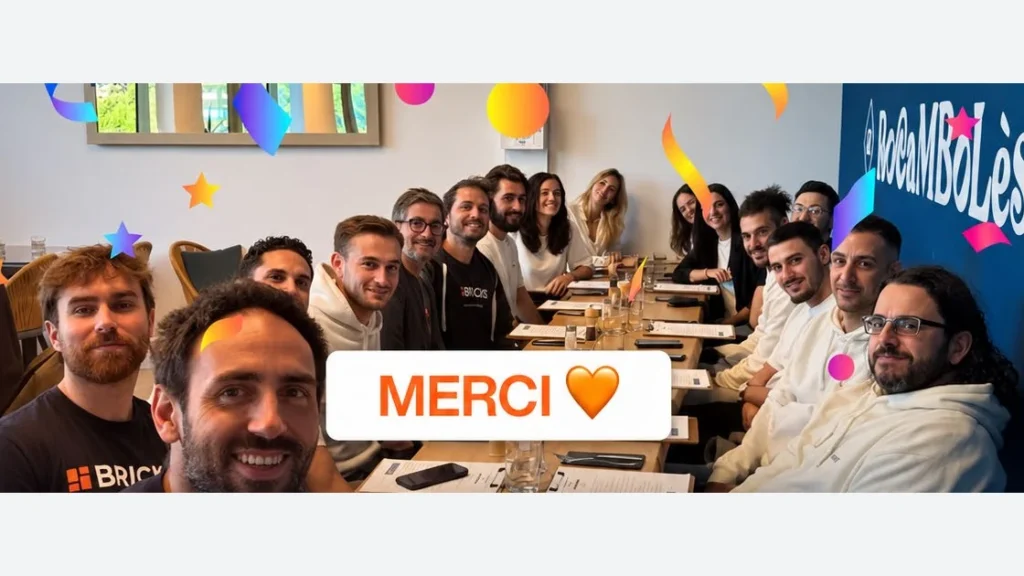
Le projet bancaire de Bricks franchit une étape dans sa campagne de financement. Dans un communiqué du 20 octobre 2026, le groupe indique que plus de 27 000 personnes ont participé, le 9 octobre, à une tranche grand public. Leurs demandes de souscription ont approché 12 millions d’euros en six heures.
La précision change la lecture de l’annonce : ces demandes ne constituent pas une levée de fonds définitivement réalisée. Leur conversion en souscriptions effectives et les conditions de l’émission restent déterminantes pour le financement du projet.
Un projet bancaire de Bricks soumis à plusieurs conditions
L’objectif annoncé consiste à réunir progressivement investissement immobilier, épargne et financement dans une même application. Bricks entend ainsi élargir ses activités au-delà de sa plateforme de financement immobilier.
Pour y parvenir, le groupe passe par Azure Financial. Cette filiale a signé un accord en vue d’acquérir Izola Bank, un établissement basé à Malte. Dans une annonce réglementaire datée du 15 septembre 2026, la banque précise que l’accord prévoit l’acquisition de 100 % de son capital émis par Azure Financial.
À lire aussi
Toutefois, signature et réalisation demeurent deux étapes distinctes. Le communiqué de Bricks cite notamment les autorisations nécessaires de la Malta Financial Services Authority et de la Banque centrale européenne. Il mentionne également des conditions contractuelles.
Le projet ne signifie donc pas que Bricks propose déjà l’ensemble des services bancaires envisagés. Leur déploiement dépendra de la réalisation de l’acquisition et des conditions applicables.
Les particuliers souscrivent des actions d’une société intermédiaire
L’opération modifie la nature de la participation proposée aux utilisateurs. Habituellement, la plateforme leur permet de contribuer au financement de projets immobiliers. Ici, les participants demandent à souscrire des actions de Communauté Bricks 2, ou CB2.
Cette société doit investir les sommes définitivement levées dans Groupe Bricks. Les souscripteurs détiennent ainsi une participation indirecte dans le groupe. Ils ne deviennent directement actionnaires ni de Groupe Bricks ni d’Izola Bank.
Cette distinction aide à comprendre le risque économique : la participation porte sur le développement du groupe, et non sur un projet immobilier individuel. La documentation de l’offre CB2 mentionne notamment les risques de perte en capital, d’illiquidité et de dilution. Elle ne garantit ni dividende ni prix de revente.
Notre article sur le développement de La Première Brique dans le financement immobilier décrit une autre activité du secteur : le financement de projets. L’offre CB2 concerne, elle, le capital d’une société intermédiaire.
Un plafond global de 30 millions d’euros
Le volet grand public, accompagné d’un document d’information synthétique, est plafonné à 11 999 990 euros. Il s’inscrit dans une émission globale de 30 millions d’euros. Son seuil minimum de réalisation atteint 22,5 millions d’euros, après les éventuelles rétractations et annulations.
Parallèlement, Bricks indique poursuivre une offre distincte pour les souscriptions à partir de 100 000 euros. Les demandes annoncées sur le volet grand public ne suffisent donc pas, à elles seules, à établir que le minimum global est atteint.
Selon le groupe, les fonds définitivement levés contribueront au projet bancaire et au renforcement des fonds propres. Ils financeront aussi les coûts d’intégration et le développement des activités existantes.
Cette affectation dépasse ainsi le seul prix d’acquisition d’une banque. Le communiqué ne fournit pas de ventilation détaillée entre ces usages, ni le montant définitivement encaissé à la date de l’annonce.
L’agrément de la plateforme ne vaut pas validation de l’offre
Bricks SAS figure sur la liste des prestataires de services de financement participatif publiée par l’AMF, avec un agrément daté du 30 juin 2023. Ce statut concerne son activité de plateforme.
La documentation CB2 précise cependant que cette émission n’est pas une offre de financement participatif. L’agrément de Bricks SAS ne constitue pas une approbation de l’opération en actions. Cette séparation entre les activités compte dans l’analyse du projet bancaire de Bricks.
À terme, le groupe souhaite proposer une offre plus intégrée autour du patrimoine immobilier. Le coût du financement reste un enjeu de ce marché, comme l’explique notre décryptage sur la hausse des taux du crédit immobilier.
Les prochaines étapes seront donc financières et réglementaires : connaître les souscriptions définitivement réalisées, vérifier l’atteinte du seuil prévu et obtenir les autorisations nécessaires à l’acquisition d’Izola Bank.
À lire également sur Business Times
- ActualitésPennylane dépasse les 100 M€ d’ARR et confirme la solidité de son modèle tech
- Économie & FinancesPreludd : la fintech qui démocratise la connectivité des paiements
- Économie & FinancesÉmeutes : Bernard Cohen-Hadad défend un fonds pour les commerces
- Économie & FinancesLicenciements Netflix : environ 1 000 postes supprimés