L’essentiel
- 418 dossiers ont été déposés en 2025, soit 6,6 % de plus qu’en 2024 et 35,3 % de plus qu’en 2023.
- Le Trésor a rendu 323 décisions sur des demandes d’autorisation. Parmi elles, 167 ont abouti à une autorisation au titre du contrôle IEF.
- 82 autorisations, soit 49 %, ont été assorties de conditions portant notamment sur les activités, les savoir-faire, les données ou la gouvernance.
- Les infrastructures, biens et services essentiels représentent 38 % des investissements autorisés.
Le contrôle des investissements étrangers reste très sollicité
Le nombre de dossiers continue de progresser. Selon le rapport annuel publié par la Direction générale du Trésor le 24 septembre 2026, 418 dossiers ont été déposés en 2025. Ils étaient 392 en 2024 et 309 en 2023.
Ce total ne correspond pas uniquement à des rachats bloqués ou à des entreprises jugées stratégiques. Il regroupe des demandes d’autorisation, des demandes d’examen préalable et des notifications liées au franchissement de 10 % des droits de vote d’une société cotée.
En parallèle, le Trésor a rendu 323 décisions sur des demandes d’autorisation. Il a considéré que 48 % des opérations n’entraient pas dans le champ du contrôle. À l’inverse, 167 investissements ont été autorisés au titre du dispositif IEF. Parmi eux, 82 ont reçu une autorisation sous conditions.
Le chiffre de sept refus cité par le ministère doit être lu avec prudence. Il porte sur quatre années et non sur la seule année 2025. De plus, le rapport précise que certains investisseurs retirent leur demande avant une décision lorsqu’ils anticipent un refus ou des conditions difficiles à accepter.
À lire aussi
Quels investissements entrent dans le dispositif IEF ?
Trois critères doivent être réunis. L’opération doit d’abord impliquer un investisseur étranger au sens du Code monétaire et financier. Elle doit ensuite porter sur une entité française ou une branche d’activité. Enfin, la cible doit exercer une activité susceptible de toucher à l’ordre public, à la sécurité publique ou à la défense nationale.
Pour les investisseurs situés hors de l’Union européenne et de l’Espace économique européen, le contrôle vise notamment l’acquisition du contrôle d’une société française. Il peut aussi concerner le rachat d’une branche d’activité ou le franchissement de 25 % des droits de vote d’une société non cotée. Pour une société cotée, le seuil de notification tombe à 10 %.
Le champ sectoriel dépasse largement la défense. Il inclut notamment l’énergie, l’eau, les transports, les communications électroniques, la santé, la sécurité alimentaire, le spatial, les infrastructures d’importance vitale et la presse d’information politique et générale.
La recherche dans l’intelligence artificielle, les semi-conducteurs, la robotique, les technologies quantiques, les biotechnologies, la cybersécurité ou le stockage d’énergie peut également entrer dans le dispositif. Cette liste concerne directement les start-up et PME technologiques qui recherchent des capitaux internationaux.
Des conditions qui peuvent transformer une transaction
Une autorisation sous conditions ne constitue pas un simple accord administratif. L’État peut exiger le maintien en France d’activités ou de capacités industrielles sensibles. Il peut aussi protéger les informations, les brevets et les savoir-faire de la cible.
Le rapport donne plusieurs exemples. Le ministre peut imposer le dépôt prioritaire de certains brevets en France. Il peut également demander un cloisonnement des systèmes informatiques afin d’empêcher l’investisseur d’accéder à des données sensibles. Enfin, il peut encadrer la gouvernance ou demander une cartographie régulière des capacités industrielles.
Ces obligations peuvent durer aussi longtemps que l’investisseur conserve le contrôle ou une participation supérieure aux seuils réglementaires. En 2025, les services de l’État ont ainsi réalisé 120 contrôles destinés à vérifier le respect des décisions.
Pour une PME ou une ETI, ces contraintes peuvent affecter le prix, les droits de l’actionnaire et les synergies attendues. Elles doivent donc apparaître dans l’audit préalable et la documentation de l’opération. Business Times a déjà montré pourquoi des informations fiables restent indispensables dans une fusion-acquisition.
Le calendrier IEF doit être prévu avant la signature
La première phase d’instruction peut durer jusqu’à 30 jours ouvrés à partir de la réception d’un dossier complet. Si un examen complémentaire devient nécessaire, une seconde phase de 45 jours ouvrés peut s’ajouter. En l’absence de réponse à l’expiration des délais, la demande est réputée rejetée.
Un dirigeant ne doit donc pas découvrir le contrôle IEF après avoir arrêté le prix et le calendrier de sa transaction. Les documents doivent prévoir une condition suspensive adaptée, le partage des responsabilités et les conséquences d’une autorisation assortie d’engagements.
Le régime permet aussi de demander un examen préalable avant qu’un projet soit complètement constitué. Le Trésor a rendu 25 avis de ce type en 2025. Parmi les demandes examinées, 72 % ont conclu que les activités n’étaient pas éligibles. Cette procédure peut donc sécuriser une recherche d’investisseurs et limiter l’incertitude.
Contrôle des investissements étrangers : quels secteurs sont concernés ?
Les investisseurs situés hors de l’Union européenne et de l’Espace économique européen représentent 67 % des investisseurs ultimes en 2025. Les investisseurs européens en représentent 33 %.
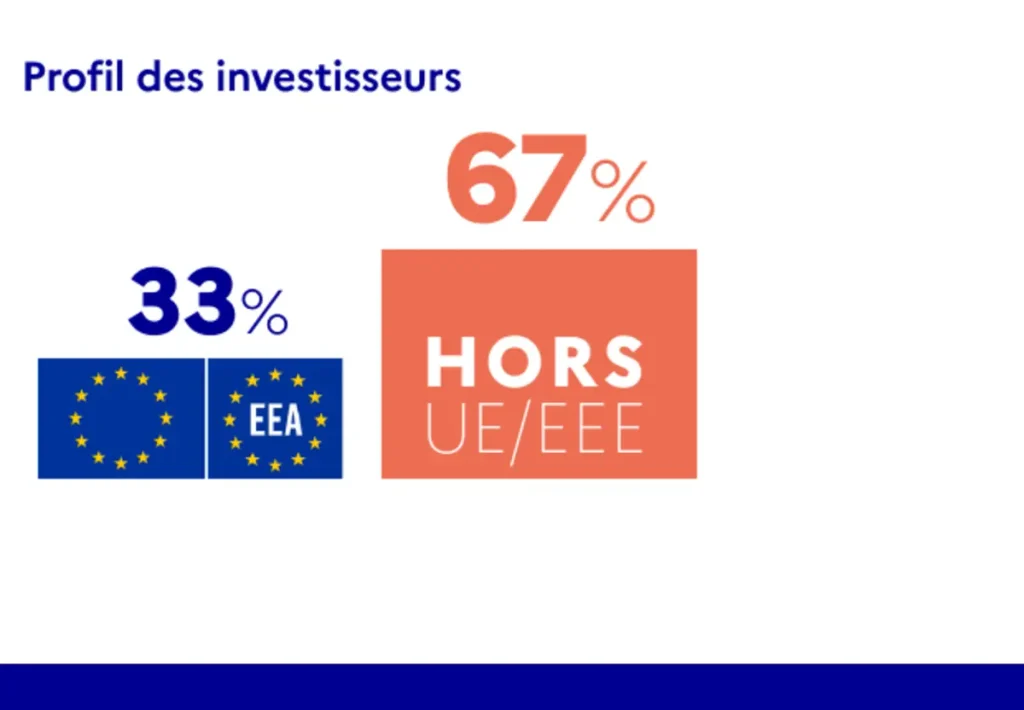

Origine des investisseurs ultimes concernés par les autorisations en 2025. Source : Direction générale du Trésor.
Du côté des secteurs, 38 % des autorisations concernent des infrastructures, biens ou services essentiels. Les activités sensibles par nature pèsent 22 %. La recherche et développement dans des technologies critiques représente 11 %, tandis que les activités mixtes atteignent 29 %.
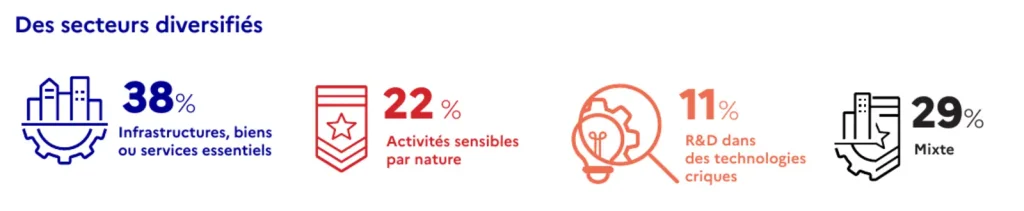
Répartition sectorielle des investissements autorisés au titre du contrôle IEF en 2025. Source : Direction générale du Trésor.
Ces données montrent que le contrôle des investissements étrangers ne se limite plus aux industriels de la défense. Il touche aussi les entreprises numériques, énergétiques, médicales ou spécialisées dans les infrastructures. Ce mouvement accompagne l’attrait de la France pour les investissements technologiques, déjà analysé par Business Times dans son décryptage sur les investissements étrangers dans l’intelligence artificielle.
Un cadre européen renforcé à partir de 2028
L’Union européenne a adopté en juin 2026 une révision de son cadre de filtrage. Les nouvelles règles devront s’appliquer à partir de janvier 2028. Elles imposeront à tous les États membres un mécanisme de contrôle couvrant un socle commun de secteurs sensibles.
Le texte intégrera également certaines opérations réalisées par des sociétés européennes lorsqu’elles sont contrôlées, en dernier ressort, par un investisseur d’un pays tiers. Le Conseil de l’Union européenne cite notamment l’intelligence artificielle, l’énergie, les transports, les infrastructures numériques, les matières premières critiques et les équipements à double usage.
Pour les entreprises, cette harmonisation devrait réduire certains écarts entre pays. Cependant, elle élargira aussi le nombre de transactions potentiellement examinées. Les groupes qui préparent plusieurs acquisitions en Europe devront donc intégrer le filtrage des investissements dès la définition de leur stratégie.
Ce qu’il faut surveiller
La France doit encore adapter son cadre réglementaire avant la fin de 2026. Les dirigeants devront suivre les nouveaux textes, en particulier les éventuelles évolutions des secteurs couverts, des seuils et des formalités.
Par ailleurs, le nombre de refus ne suffit pas à mesurer l’intensité du contrôle. Les retraits de dossiers, les engagements négociés et les modifications de gouvernance influencent également les opérations. Le prochain rapport gagnerait donc à mieux chiffrer ces effets.
Enfin, les entreprises françaises concernées ont intérêt à cartographier dès maintenant leurs activités, leurs technologies, leurs clients publics et leurs données sensibles. Cette préparation peut accélérer une future levée de fonds ou une cession. Elle peut aussi éviter qu’une contrainte réglementaire découverte trop tard ne fragilise la transaction.
À lire également sur Business Times
- Économie & FinancesTaxe foncière entreprise : les contrôles à effectuer avant l’échéance 2026
- ActualitésImpulsion IA 2027 : ce que le plan de 80 millions d’euros change pour les entreprises
- ActualitésFed : de nouvelles hausses de taux remettent le financement des entreprises sous pression
- ActualitésBudget 2027 : le gel du point d’indice prolonge la tension salariale dans la fonction publique