Les stocks de gaz laissent moins de marge à l’Europe pour l’hiver 2026-2027. Le rapport de l’ENTSOG publié le 8 octobre, le réseau européen des gestionnaires de transport de gaz, compare plusieurs scénarios. Il évalue le fonctionnement du réseau, sans prévoir les prix ou les achats de gaz.
Stocks de gaz : ce que signifie le scénario à 13 %
Les résultats dépendent de la météo et des livraisons de gaz naturel liquéfié, ou GNL.
| Scénario | Stocks au 31 mars 2027 | Consommation à réduire ou non couverte |
|---|---|---|
| Hiver de référence, GNL « optimal » | 29 % | Aucun dans la simulation |
| Hiver de référence, GNL limité | 13 % | Aucun dans la simulation |
| Hiver froid, GNL limité | 11 % | Environ 12 % de la demande |
Ces cas supposent des livraisons russes par gazoduc minimisées, sans interruption complète. Le chiffre de 13 % reste conditionnel ; il ne mesure pas une probabilité de pénurie. Les 11 % du scénario froid correspondent aux réserves stratégiques retenues par le modèle.
Pour une entreprise, cette comparaison distingue deux risques. Le premier concerne le volume disponible pour alimenter son activité. Le second concerne le prix auquel ce volume pourra être acheté. Une demande entièrement satisfaite peut ainsi coexister avec une facture difficile à absorber.
À lire aussi
- Économie & FinancesStratégie Porsche 2035 : les 200 000 voitures ne sont pas un plafond
- Économie & FinancesDette des pays en développement : le plan Rockefeller
- Économie & FinancesCuivre et IA : les data centers mettent les achats sous pression
L’approvisionnement reste tributaire des livraisons
La Commission européenne indiquait le 25 septembre que l’approvisionnement demeurait stable malgré des réserves inférieures aux niveaux historiques. Cette appréciation décrit une situation à une date donnée. Elle ne garantit pas le déroulement de toute la saison de chauffage.
Les stocks constituent une réserve que les importations et la production continuent de compléter. Leur taux de remplissage ne mesure donc pas la part de toute la consommation hivernale déjà sécurisée. Il renseigne sur le volume mobilisable dans les installations de stockage.
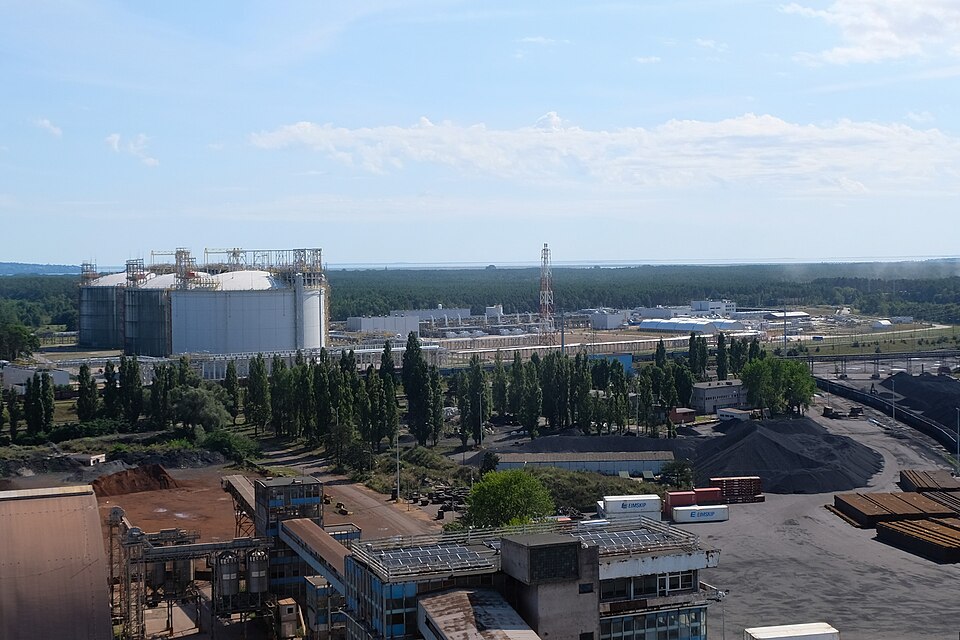
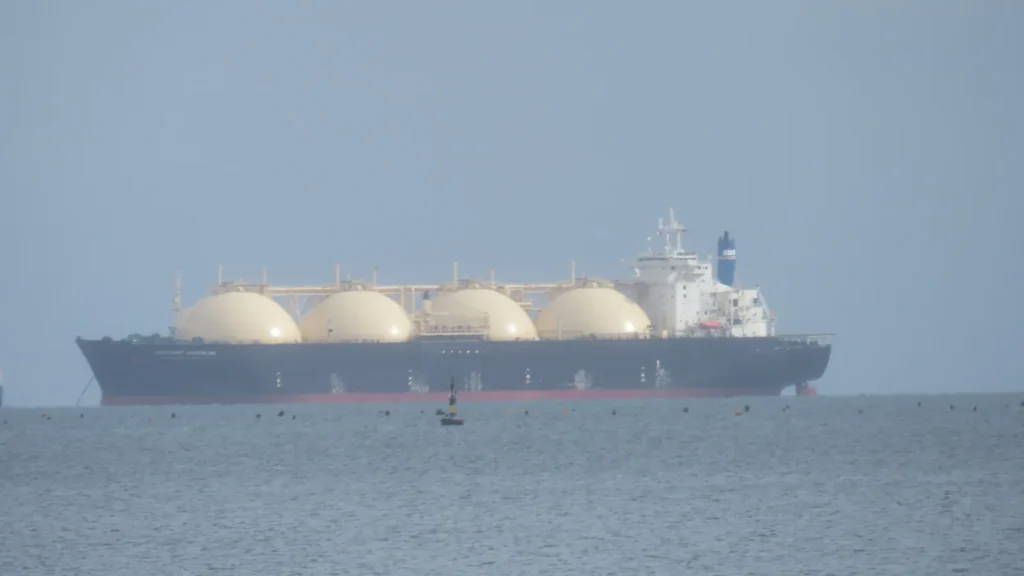
Le GNL arrive par navire avant de rejoindre le réseau après regazéification. Disposer d’un terminal permet de recevoir une cargaison ; encore faut-il qu’un acheteur obtienne cette cargaison et puisse la faire livrer. La capacité d’une infrastructure et la disponibilité commerciale du gaz répondent ainsi à deux questions distinctes.
Cette distinction prolonge notre analyse sur les stocks européens et les coûts des entreprises. Elle explique aussi pourquoi les perspectives de production à long terme, abordées dans notre article sur la stratégie pétrolière et gazière de TotalEnergies, ne permettent pas à elles seules de prévoir une facture cet hiver.
Le contrat détermine l’exposition de chaque entreprise
Pour un dirigeant, la première vérification porte sur la formule de prix et l’échéance de son contrat. Une offre indexée peut transmettre une évolution du marché selon les règles convenues. Une offre fixe protège, pendant la durée prévue, les composantes que le fournisseur s’engage effectivement à maintenir.
Le médiateur national de l’énergie précise que, dans la plupart des offres fixes, l’engagement concerne le prix de l’énergie au kilowattheure. L’abonnement, les taxes ou certains autres postes peuvent évoluer. Il recommande également de comparer les durées d’engagement et les éventuels frais de résiliation anticipée.
Un calcul permet de mesurer l’exposition sans prétendre prévoir les cours. Prenons une entreprise qui achèterait encore 500 MWh pendant l’hiver. Une hausse hypothétique de 20 euros par MWh sur toute cette quantité représenterait 10 000 euros supplémentaires pour la seule part énergie. Cet exemple suppose un volume inchangé et une hausse intégralement répercutée ; il ne constitue pas une prévision de marché.
Le même exercice peut porter sur les volumes réellement exposés, mois par mois. Il aide à apprécier la trésorerie nécessaire et la marge disponible pour absorber une hausse. Une entreprise dont le contrat expire en janvier doit ainsi examiner les conditions du renouvellement, même si son prix actuel reste fixe.
Le prochain point de vigilance sera la vitesse de retrait des réserves lorsque le chauffage augmentera. Pour les entreprises, ce suivi devra accompagner celui des échéances contractuelles : pouvoir être livré cet hiver et connaître le coût de son prochain contrat restent deux sujets différents.
À lire également sur Business Times
- Économie & FinancesAssurance chômage : l’État vise 2,1 milliards en 2027
- Économie & FinancesBreturn : quels gains possibles pour les entreprises françaises ?
- Économie & FinancesIndustrie manufacturière : la reprise française manque de commandes
- Économie & FinancesBudget 2027 : les réseaux alertent sur 4 000 emplois en insertion menacés