Le rachat de PTC marque un changement d’échelle pour Schneider Electric. Annoncé le 5 octobre, l’accord prévoit un paiement de 205 dollars par action en numéraire. Toutefois, il reste soumis à des conditions de réalisation : Schneider n’a pas encore pris le contrôle de l’éditeur américain.
L’enjeu dépasse l’ajout d’un portefeuille de logiciels. Pour les clients industriels, la promesse consiste à mieux relier conception, production et exploitation. Pour les actionnaires, la question devient financière : combien coûtera cette transformation, et dans quel délai créera-t-elle de la valeur ?
Rachat de PTC : trois montants à distinguer
Le communiqué conjoint des deux entreprises valorise les actions de PTC à 22,6 milliards de dollars, soit environ 20,1 milliards d’euros. La valeur d’entreprise atteint 23,7 milliards de dollars, soit 21,1 milliards d’euros. L’offre comporte une prime de 42,3 % sur le dernier cours de clôture avant l’annonce.
Ces chiffres décrivent des périmètres différents. La valeur des actions rémunère les détenteurs du capital. La valeur d’entreprise intègre notamment la dette nette. Enfin, le besoin de financement annoncé répond à la structure de l’opération.
À lire aussi
| Indicateur | Montant annoncé | Ce qu’il mesure |
|---|---|---|
| Valeur des actions de PTC | 20,1 Md€ | Valorisation de 100 % du capital |
| Valeur d’entreprise | 21,1 Md€ | Valeur économique incluant notamment la dette nette |
| Montant total en numéraire à financer | Environ 22 Md€ | Enveloppe présentée dans le plan de financement |
Il serait donc trompeur de présenter les 22,6 milliards comme un prix en euros. De même, les quelque 22 milliards d’euros à financer ne correspondent pas au seul montant offert pour les actions.
Relier les plans des produits aux données de l’usine
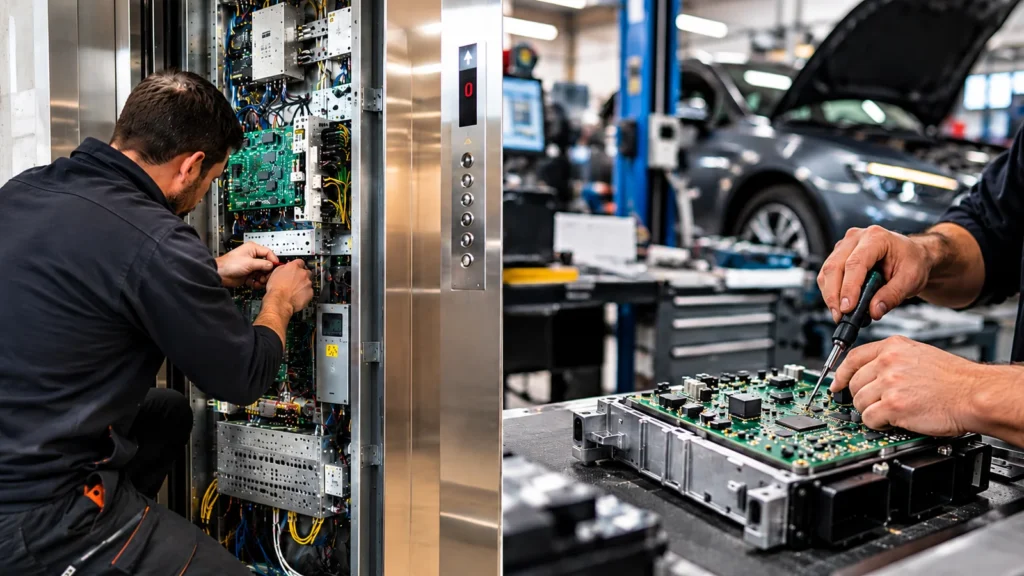
PTC intervient dans la conception et la gestion des données des produits. Son logiciel Creo permet notamment de créer des modèles en trois dimensions et d’y associer des simulations. Selon la documentation de l’éditeur, les modifications de conception peuvent se propager vers les équipes d’analyse et de production.
De son côté, AVEVA PI System collecte et organise des données d’exploitation industrielle. Schneider cherche ainsi à rapprocher des informations qui répondent à des questions différentes : comment un équipement a-t-il été conçu, et comment fonctionne-t-il réellement ?
Prenons un fabricant de machines. Un défaut récurrent observé chez ses clients pourrait alimenter le travail du bureau d’études. À l’inverse, une modification du produit pourrait mieux circuler jusqu’aux équipes de fabrication et de maintenance. Ce scénario illustre la logique du rapprochement ; il ne constitue pas un résultat déjà obtenu.
Cette ambition rejoint les enjeux décrits dans notre analyse de l’automatisation des usines Toyota. L’intérêt économique apparaît lorsque les outils raccourcissent les délais, réduisent les erreurs ou améliorent la disponibilité des équipements. Une plateforme plus vaste doit donc apporter des bénéfices mesurables.
Un financement qui pèse sur les attentes des investisseurs
La présentation officielle aux investisseurs prévoit environ 5 à 6 milliards d’euros d’émission d’actions et 16 à 17 milliards de dette nouvelle. Un crédit relais bancaire sécurise le montage. Le groupe prévoit aussi une pause de ses rachats d’actions en 2027 et 2028.
L’émission de nouvelles actions expose les actionnaires actuels à une dilution. La dette, elle, entraîne des charges financières et mobilise une partie des futurs flux de trésorerie. Son coût final dépendra notamment des conditions des émissions. Les fourchettes annoncées ne permettent pas encore de calculer une facture d’intérêts fiable.
Sur le marché, le titre Schneider a perdu 9,97 % le 5 octobre. Le lendemain, à 15 h 36, une publication de Zonebourse relayée par Boursorama signalait un nouveau recul de 4,42 %. Ce second chiffre décrit un point de séance, pas une clôture.
Selon cette même publication, J.P. Morgan a abaissé sa recommandation de « surpondérer » à « neutre ». Ses réserves portent notamment sur l’allocation du capital et les gains commerciaux attendus. Cette lecture d’analyste ne préjuge cependant pas du succès industriel futur.
Les synergies commerciales constituent le vrai test
Schneider vise 250 millions d’euros d’économies annuelles à la troisième année et environ 800 millions de synergies de revenus. Ces objectifs restent des prévisions du groupe. Surtout, on ne peut pas additionner ces montants pour annoncer 1,05 milliard d’euros de bénéfice supplémentaire : une vente nouvelle entraîne aussi des coûts.
Les économies reposent sur des dépenses que le groupe peut chercher à réduire. En revanche, les revenus dépendent de décisions prises par les clients : acheter davantage, adopter une solution complémentaire ou confier un nouveau projet. La complémentarité des catalogues ne garantit donc pas les ventes croisées.
Cette distinction rejoint notre décryptage du ROI de l’IA et de la valeur réellement créée. Pour un dirigeant industriel, la taille du fournisseur compte moins que le coût complet du déploiement, la compatibilité des outils et les gains obtenus.
Schneider prévoit que le rendement des capitaux employés dans l’opération dépassera leur coût à la cinquième année après la réalisation, avec toutes les synergies attendues. Cet horizon rend la réussite de l’intégration décisive : les bénéfices promis devront se matérialiser dans la durée.
Un accord signé, encore plusieurs étapes à franchir
Le document déposé par PTC auprès de la SEC, le régulateur boursier américain, confirme l’accord signé le 4 octobre. Il prévoit notamment un vote des actionnaires et des autorisations réglementaires, dont celles liées à la concurrence et aux investissements étrangers aux États-Unis. La réalisation est envisagée au troisième trimestre 2027.
D’ici là, les entreprises clientes pourront examiner les engagements sur les interfaces, les contrats et les feuilles de route. Pour Schneider, le défi sera double : financer l’acquisition dans de bonnes conditions et prouver qu’un ensemble logiciel plus complet simplifie réellement le travail des industriels.
À lire également sur Business Times
- Aspects juridiques et ComptabilitéIA en direction financière : 72 % des responsables interrogés ont dépensé plus que prévu
- Entreprises & EntrepreunariatIA dans la culture : la Cour des comptes alerte sur une stratégie encore trop dispersée
- Intelligence ArtificielleFaille de Muse : ce que l’incident de l’assistant IA de Meta change pour les entreprises
- Santé & MédecineLaboratoire de biologie d’Anthropic : une piste prometteuse, pas encore un rival de CRISPR