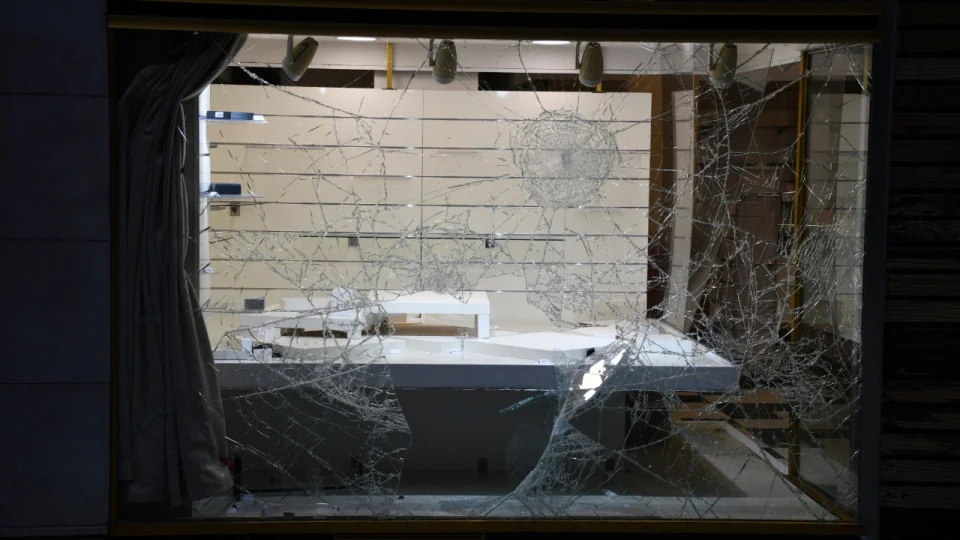
Les dégâts du 17 octobre posent une question urgente aux commerces touchés : comment financer la reprise ? À Paris, la mairie annonce ce dimanche une cellule d’aide aux commerçants. Elle indique aussi mobiliser près de 1 000 agents de propreté. Toutefois, ses services poursuivent encore l’évaluation des dégradations.
Le coût final dépendra donc des dommages constatés et des garanties de chaque entreprise. Une demande politique de faire payer les auteurs ne vaut pas une décision d’indemnisation. De même, l’annonce d’une aide administrative ne signifie pas que la collectivité rembourse les factures.
Dégâts du 17 octobre : vérifier chaque garantie
La multirisque professionnelle constitue le premier contrat à examiner. Selon France Assureurs, la plupart des contrats des commerces et immeubles prévoient une garantie « émeutes et mouvements populaires ». Cependant, le règlement dépend des protections prévues : incendie, vol, bris de glace ou autres dégradations.
Il faut donc demander à l’assureur quelles garanties il retient pour chaque dommage. Une vitrine, une caisse et un stock de marchandises peuvent relever de postes distincts. De plus, les franchises et les plafonds peuvent laisser une somme à la charge du commerçant.
À lire aussi
Pour un local loué, le dirigeant doit aussi prévenir le bailleur. Si les parties communes ont subi des dégâts, le syndic doit entrer dans les échanges. Cette coordination aide à identifier les contrats utiles. Elle ne remplace toutefois pas la déclaration de l’exploitant à son assureur.
Déclarer vite et garder les preuves
Le délai figure dans le contrat. L’article L. 113-2 du Code des assurances impose un minimum de cinq jours ouvrés pour déclarer un sinistre. Toutefois, ce minimum descend à deux jours ouvrés en cas de vol, à compter de sa découverte. Il faut donc vérifier sans attendre le délai qui correspond aux faits.
La priorité consiste à protéger les personnes puis à empêcher une aggravation des dégâts. Ensuite, photographier les lieux avant les travaux permet de garder une trace. Le commerçant peut réunir les factures, l’inventaire du stock et les devis de réparation. Il doit aussi déposer plainte.
En pratique, mieux vaut distinguer les travaux urgents de sécurité des réparations définitives. Avant ces dernières, demander les consignes de l’assureur peut éviter un désaccord sur l’expertise. Enfin, conserver les reçus de mise en sécurité permet de demander leur examen au titre du contrat.
La perte d’exploitation ne rembourse pas toutes les ventes manquées
Une boutique peut perdre des recettes alors que ses locaux restent intacts. Elle peut aussi fermer après un dommage matériel. Pourtant, ces deux situations ne déclenchent pas nécessairement les mêmes garanties.
France Assureurs rappelle que la garantie perte d’exploitation est facultative. Dans le cas décrit pour les violences urbaines, elle couvre la marge brute perdue après un dommage matériel garanti. Une fermeture préventive ou une simple baisse de fréquentation ne suffit donc pas à présumer une prise en charge.
Le dossier doit séparer le stock perdu, les frais supplémentaires et la marge manquée. Sinon, additionner les marchandises à leur prix de vente et toutes les recettes espérées peut compter deux fois une même perte. Cette distinction apparaît aussi dans notre article sur les pertes des supermarchés après la cyberattaque des frigos.
L’État peut indemniser, sous des conditions précises
L’article L. 211-10 du Code de la sécurité intérieure prévoit une responsabilité de l’État pour certains dommages causés par des rassemblements. Ce régime n’exige pas de démontrer une faute de l’État. En revanche, il ne couvre pas automatiquement tout préjudice survenu le jour d’une manifestation.
Dans sa décision du 30 septembre 2025 concernant Sanef, le Conseil d’État précise les preuves nécessaires. Le dommage doit découler directement et avec certitude de crimes ou délits déterminés. Ces faits doivent provenir de rassemblements précisément identifiés.
Une demande doit donc relier les faits au préjudice chiffré. Les photos, les horaires et les constats peuvent aider à construire ce lien. La proximité d’un cortège ne suffit pas à elle seule. De plus, une victime ne peut pas obtenir deux fois réparation du même dommage.
La loi permet aussi à l’État de se retourner contre les auteurs du dommage. Toutefois, la participation à une manifestation ne constitue pas, à elle seule, la preuve que chacun a causé les dégâts. Le recouvrement suppose un fondement juridique et un dossier établi.
La nouvelle garantie émeutes ne vaut pas paiement automatique
La loi de finances pour 2026 a créé un nouveau régime d’assurance des dommages liés aux émeutes. Cependant, elle prévoit une entrée en vigueur différée. Celle-ci dépend d’un décret et du cadre européen des aides d’État.
Le suivi du Sénat, actualisé le 28 septembre 2026, signalait encore plusieurs textes en attente pour ce dispositif. Les éléments consultés ne permettent donc pas de promettre sa mobilisation pour les dégâts du 17 octobre. Une réforme votée ne suffit pas à établir la garantie applicable à un sinistre précis.
Préparer la trésorerie pendant le traitement du dossier
Pour une petite entreprise, les dépenses peuvent précéder le versement d’une indemnité. Il faut parfois sécuriser la devanture et remplacer des équipements avant de retrouver un rythme normal. En parallèle, le dirigeant peut demander à l’assureur si le dossier permet une avance, sans la tenir pour acquise.
Un tableau simple peut recenser les dépenses urgentes, les factures à venir et les ventes attendues pendant la reprise. Il permet ensuite de discuter d’échéanciers avec les partenaires concernés. Le délai de remise en activité compte autant que le coût visible des réparations.
Ces difficultés s’ajoutent aux contraintes que rencontrent les commerces, abordées dans notre analyse des transformations du retail. À Paris, la cellule annoncée doit aider aux démarches et au redémarrage. Pour autant, chaque entreprise doit documenter ses pertes et obtenir une réponse écrite sur les garanties retenues.
À lire également sur Business Times
- ActualitésFast fashion : la Chine menace la France après l’entrée en vigueur du malus
- ActualitésIkea baisse le prix de plus de 300 produits en France : pourquoi le géant du meuble accepte de rogner ses marges
- ActualitésDecathlon veut prendre 50 % de Sport 2000 France : ce que le numéro un du sport cherche vraiment
- ActualitésL’entreprise russe Wildberries bombardée par l’Ukraine