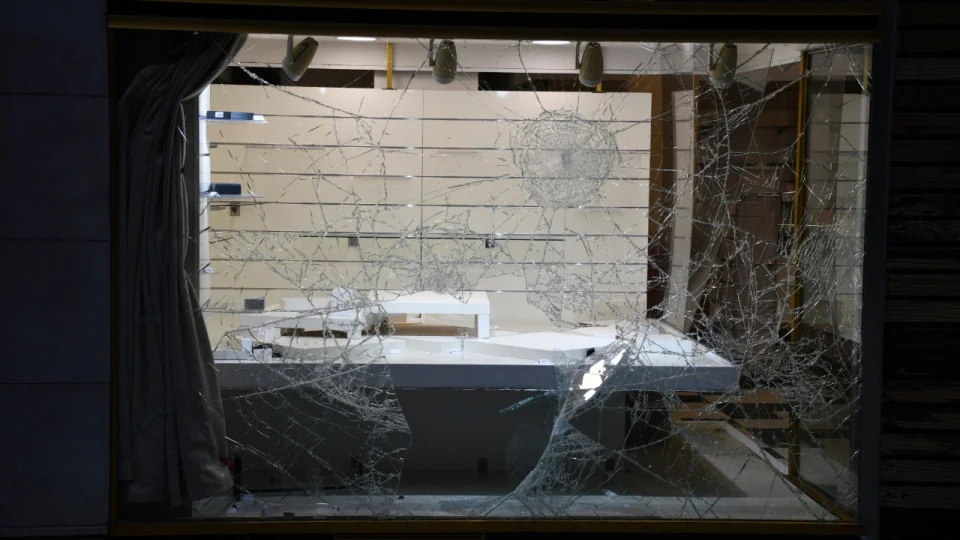
Pour les commerces pillés le 17 octobre en France, le lendemain commence avec un inventaire difficile. Quelles marchandises restent disponibles ? Peut-on accueillir les salariés et les clients en sécurité ? Les messages publics de dirigeants donnent une première mesure du choc. Ils ne permettent toutefois pas encore de chiffrer le coût de la reprise pour chaque magasin.
À Lyon, Thomas Rouault, PDG de Snowleader, décrit le pillage de son point de vente. Sur LinkedIn, Thierry Cotillard évoque, de son côté, deux entrepreneurs du réseau Intermarché dont les magasins ont subi des dégâts. Leurs récits expriment une même inquiétude pour le travail accompli et les personnes qui en vivent.
Chez Snowleader, la colère et le sentiment d’abandon
Dans sa publication LinkedIn, Thomas Rouault annonce le pillage du magasin Snowleader de Lyon. « Je suis en colère. Contre ce pillage. Contre ce sentiment d’abandon », écrit-il.
Le dirigeant affirme avoir demandé une intervention alors que la porte résistait encore. Il rapporte ensuite qu’on lui aurait demandé de patienter, puis de relancer mardi si personne n’intervenait. Cette version du traitement de ses appels reste son témoignage. Elle appelle une réponse des services concernés.
À lire aussi
Au-delà de cet épisode, il insiste sur les conséquences pour les salariés et sur les investissements engagés. Il décrit aussi le traumatisme que représente un pillage pour les équipes. Son message ne donne cependant ni montant des pertes ni calendrier de réouverture.
La difficulté apparaît ainsi avant même le premier devis : organiser la suite alors que le dirigeant vient de subir le choc. Il doit évaluer les dégâts et prendre des décisions pour son entreprise.
Les commerces pillés touchent aussi des entrepreneurs indépendants
Thierry Cotillard nomme deux adhérents Intermarché dans son message de soutien sur LinkedIn. Il cite Géraldine Sinopoli, dans le 10e arrondissement de Paris, et Julien D’Almeida, à Rennes. Selon lui, leurs magasins ont subi d’importantes dégradations.
« Derrière les vitrines brisées, il y a des femmes et des hommes », souligne-t-il. Il évoque les entrepreneurs qui investissent et les familles qui dépendent de leur commerce. Ces paroles viennent du dirigeant du réseau ; elles ne constituent pas un témoignage personnel des deux exploitants.
La présence d’une enseigne nationale peut masquer la situation de ceux qui tiennent les magasins. Pourtant, l’appui collectif ne supprime pas leurs engagements financiers. Cette articulation entre entreprise indépendante et réseau apparaît également dans notre analyse du commerce de proximité et de ses conditions d’approvisionnement.
Remplacer le stock avant de retrouver des recettes
Pour un magasin qui perd ses marchandises, la reprise suppose de reconstituer une offre. Or, passer de nouvelles commandes peut exiger des paiements avant le retour des ventes. Si les équipements ont aussi souffert, leur réparation peut retarder l’accueil du public.
Pendant cette période, certaines charges continuent de courir. Leur poids dépend du contrat de location, de l’organisation de l’entreprise et des mesures qu’elle peut mobiliser. Chaque jour de fermeture peut donc creuser le besoin de trésorerie.
Il faut ainsi distinguer le montant des dégâts et l’argent nécessaire pour rouvrir. Une entreprise peut attendre une indemnisation tout en devant engager des dépenses. Ce décalage explique l’intérêt d’un suivi précis des encaissements et des décaissements.
L’assurance dépend des garanties souscrites
Selon France Assureurs, la plupart des contrats couvrant les commerces prévoient une garantie émeutes et mouvements populaires. Cependant, l’indemnisation dépend des garanties souscrites et des conditions du contrat.
La perte d’exploitation relève, quant à elle, d’une garantie facultative. Elle couvre, selon les conditions prévues, une perte de marge brute liée à un dommage matériel assuré. Elle ne correspond donc pas automatiquement à l’ensemble des recettes manquantes.
Pour les commerces pillés, disposer d’une assurance ne suffit ainsi pas à connaître immédiatement les moyens disponibles pour repartir. Il faut déterminer les dommages couverts et les montants applicables. Les témoignages consultés ne précisent pas les contrats des magasins cités.
Au 18 octobre, rien ne permet d’annoncer leur fermeture définitive ni de fixer une durée commune de remise en état. La prochaine étape sera de connaître leurs pertes et leurs conditions de reprise. Pour leurs dirigeants, l’enjeu sera alors de financer la réouverture et de permettre aux équipes de retrouver leur poste dans des conditions sûres.
À lire également sur Business Times
- ActualitésIkea baisse le prix de plus de 300 produits en France : pourquoi le géant du meuble accepte de rogner ses marges
- ActualitésDecathlon veut prendre 50 % de Sport 2000 France : ce que le numéro un du sport cherche vraiment
- ActualitésL’entreprise russe Wildberries bombardée par l’Ukraine
- ActualitésLa carte cadeau: un cadeau pour tous