Le rachat d’Au Vodka est désormais finalisé. Sazerac a annoncé ce 14 septembre la clôture de l’opération, environ quatre semaines après avoir signé un accord ferme avec les actionnaires de la société galloise.
Le communiqué du groupe américain ne donne aucun prix. Il confirme seulement que les conditions habituelles de réalisation ont été satisfaites et qu’Au Vodka rejoint désormais son portefeuille mondial de spiritueux.
Reuters fournit l’estimation la plus récente : une source proche de l’opération évalue le rachat à plus de 300 millions de livres sterling, soit environ 405 millions de dollars au taux de change cité par l’agence.
Lire les informations de Reuters sur la finalisation et la valorisation de l’opération
À lire aussi
Cette précision compte. En août, plusieurs médias britanniques avaient avancé un montant pouvant atteindre 500 millions de livres. Sky News indiquait alors que ce chiffre intégrait une série de paiements futurs. Il ne faut donc pas présenter 500 millions comme le prix comptant officiellement versé par Sazerac.
Au Vodka : 82,8 M£ de chiffre d’affaires en onze ans d’existence
Au Vodka a été créée à Swansea en 2015 par Charlie Morgan et Jackson Quinn. L’entrepreneur et DJ Charlie Sloth a ensuite rejoint le capital. Metric Capital Partners a également apporté un investissement de croissance, selon le communiqué publié lors de la finalisation du rachat.
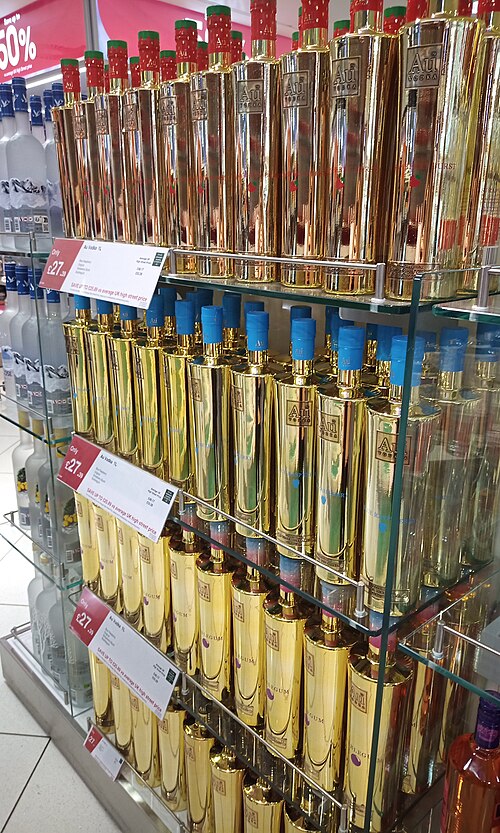
La société a construit son identité autour d’un élément visuel simple : une bouteille métallique dorée, immédiatement reconnaissable. Elle a ensuite multiplié les vodkas aromatisées, les collaborations et les contenus conçus pour les réseaux sociaux.
Les derniers comptes disponibles permettent surtout de mesurer le changement d’échelle.
Pour l’exercice clos le 29 avril 2025, Au Vodka Ltd a réalisé 82,79 millions de livres de chiffre d’affaires, contre 65,04 millions un an auparavant. La progression atteint donc 27,3 %.
Le bénéfice avant impôt s’est élevé à 6,74 millions de livres, contre 5,13 millions sur l’exercice précédent. L’effectif moyen atteignait 80 personnes.
Consulter les comptes déposés par Au Vodka Ltd auprès de Companies House
La trajectoire est rapide. Le chiffre d’affaires atteignait encore 38,4 millions de livres en 2021, 43,9 millions en 2022 puis 54 millions en 2023.
En quatre exercices, les ventes ont donc plus que doublé.
La rentabilité, elle, n’a pas progressé de manière aussi régulière. Le bénéfice avant impôt avait dépassé 10 millions de livres en 2023 avant de retomber à 5,1 millions en 2024. Les comptes de cet exercice avaient notamment intégré des coûts exceptionnels liés à des stocks excédentaires.
C’est une leçon classique des entreprises en très forte croissance : le chiffre d’affaires peut avancer plus vite que l’organisation, les stocks ou les coûts de structure.
Rachat d’Au Vodka : que représente réellement une valorisation supérieure à 300 M£ ?
Le montant rapporté par Reuters mérite d’être replacé face aux comptes.
Une valorisation de 300 millions de livres représente environ 3,6 fois le chiffre d’affaires 2025 d’Au Vodka. Elle correspond également à plus de 44 fois son bénéfice avant impôt du dernier exercice publié.
Si l’opération atteignait à terme les 500 millions de livres évoqués en août, paiements futurs compris, l’ordre de grandeur grimperait à environ six fois les ventes et 74 fois le bénéfice avant impôt.
Ces calculs doivent rester indicatifs. Sazerac n’a pas publié la structure de l’opération, le traitement de la trésorerie et de la dette, ni les éventuelles clauses de complément de prix. Il ne s’agit donc pas de multiples de transaction certifiés.
Ils montrent néanmoins une chose : l’acheteur ne paie pas uniquement la rentabilité actuelle.
Il valorise aussi une marque, une communauté, une capacité de croissance et un potentiel international.
Business Times a récemment consacré un dossier à la manière dont une entreprise doit être évaluée avant une cession. Les comptes constituent un point de départ, mais la notoriété, la dynamique commerciale, la fidélité des clients et la dépendance au dirigeant peuvent fortement modifier le prix qu’un acquéreur accepte finalement de payer.
Sazerac achète surtout une marque que les consommateurs reconnaissent immédiatement
Dans les spiritueux, la différenciation est difficile.
Une vodka reste un produit relativement simple à comparer. La force de la marque devient donc essentielle pour sortir de la concurrence par les prix.
Au Vodka a travaillé ce sujet très tôt.
Le doré est devenu son code visuel. Les parfums colorés lui ont permis de renouveler régulièrement l’offre. Les contenus numériques ont transformé chaque lancement en événement destiné à être partagé.
Sazerac le souligne lui-même dans son communiqué : la société a construit son développement autour de ses bouteilles dorées, de ses saveurs et d’une stratégie marketing liée aux réseaux sociaux et à la culture populaire.
Consulter l’annonce officielle de Sazerac sur la finalisation du rachat
Cette stratégie produit une valeur qui n’apparaît pas directement au bilan.
Une marque connue réduit le coût de lancement d’un nouveau produit. Elle facilite les négociations avec les distributeurs. Elle permet aussi d’entrer dans un nouveau pays avec davantage de visibilité.
C’est probablement l’une des raisons pour lesquelles Sazerac accepte de payer un multiple élevé par rapport au bénéfice actuel.
Le ready-to-drink change aussi la nature du dossier
Au Vodka n’est plus seulement un fabricant de bouteilles de vodka aromatisée.
L’entreprise a développé une gamme de boissons prêtes à boire, ou RTD pour « ready-to-drink ». Cette activité a joué un rôle majeur dans la croissance récente.
Les comptes de l’exercice 2025 montrent une forte progression des volumes sur ce segment. Dans la presse professionnelle britannique, la société a indiqué avoir vendu plus de 1,1 million de caisses équivalent neuf litres de RTD sur l’exercice, soit une hausse de 65,8 %.
Pour Sazerac, cette compétence est particulièrement cohérente avec son portefeuille.
Le groupe détient déjà BuzzBallz, une marque importante de cocktails prêts à boire. Il possède aussi SVEDKA Vodka, Fireball Cinnamon Whisky, Southern Comfort, Buffalo Trace ou encore Paddy’s Irish Whiskey.
Sazerac affirme désormais gérer plus de 500 marques et employer plus de 5 000 personnes à travers le monde.
Le groupe ne rachète donc pas Au Vodka pour découvrir le marché de la vodka. Il achète une marque capable de compléter son dispositif britannique et d’apporter une nouvelle audience dans un segment en croissance.
Pourquoi le Royaume-Uni compte autant dans la stratégie de Sazerac
Sazerac présente explicitement le Royaume-Uni comme un marché important.
L’entreprise dispose déjà d’une implantation à Londres et cherche depuis plusieurs années à renforcer sa présence internationale.
Au Vodka lui apporte immédiatement une marque britannique connue, un réseau de distribution déjà installé et une équipe locale.
Le rachat peut également accélérer le mouvement inverse.
Au Vodka a déjà commencé son développement aux États-Unis. Sazerac dispose de son côté d’une infrastructure commerciale et de distribution que la société de Swansea aurait mis beaucoup plus de temps à construire seule.
Charlie Morgan l’explique dans le communiqué de l’opération : rejoindre Sazerac doit permettre à Au d’être proposé « à davantage de personnes, sur davantage de marchés, plus vite ».
La citation constitue évidemment la position du vendeur. Elle résume néanmoins la logique industrielle d’une grande partie des acquisitions de marques de consommation.
Le fondateur cède une partie ou la totalité du contrôle. En échange, la marque accède à des moyens commerciaux, logistiques et financiers qu’elle aurait difficilement pu réunir seule.
Une acquisition qui s’inscrit dans l’offensive de croissance externe de Sazerac
Au Vodka n’arrive pas dans un groupe immobile.
Sazerac multiplie les opérations de croissance externe. En août, le groupe a par exemple annoncé l’acquisition de Garrard County Distilling dans le Kentucky afin d’augmenter ses capacités de production.
Cette année, il a aussi cherché à franchir un cap beaucoup plus important.
Reuters indique que Sazerac a proposé 32 dollars par action pour racheter Brown-Forman, le propriétaire de Jack Daniel’s. L’offre valorisait le groupe autour de 15 milliards de dollars. Brown-Forman l’a rejetée.
Le contraste est intéressant.
D’un côté, Sazerac cherche à mettre la main sur un géant historique.
De l’autre, il rachète Au Vodka, une société créée il y a seulement onze ans.
Les deux stratégies ne sont pas contradictoires. Elles montrent qu’un portefeuille mondial peut se construire à la fois avec des marques patrimoniales et avec des challengers capables de toucher de nouvelles générations de consommateurs.
Le marketing social a créé de la valeur, mais aussi une dépendance à l’identité de marque
La réussite d’Au Vodka constitue également un cas d’école marketing.
La société n’a pas essayé de ressembler aux grandes marques traditionnelles de vodka.
Elle a choisi une identité très visible, parfois clivante, et une communication conçue pour circuler sur Instagram, TikTok ou YouTube.
Elle a aussi travaillé avec des célébrités, des sportifs et des créateurs de contenus.
Cette stratégie rejoint un phénomène déjà observé par Business Times : l’influence peut accélérer considérablement la notoriété d’une marque, mais elle crée aussi une nouvelle forme de dépendance à l’image, aux personnalités associées et aux réactions sur les réseaux.
À lire sur Business Times : comment l’influence transforme aussi le risque business des marques
Pour Sazerac, l’enjeu sera donc subtil.
Le groupe doit professionnaliser et internationaliser la marque sans la rendre trop institutionnelle.
Une intégration trop rapide pourrait diluer les codes qui ont permis à Au de se différencier.
Le vrai travail commence après la signature
Une acquisition est souvent présentée comme un aboutissement.
Pour l’acheteur, c’est surtout le début.
Sazerac doit désormais décider jusqu’où intégrer les équipes, les outils, les achats, la distribution et le marketing d’Au Vodka.
Le groupe devra aussi clarifier le rôle futur des fondateurs. Son communiqué du 14 septembre ne détaille pas leur statut opérationnel après la transaction.
Cette question compte particulièrement dans une marque dont l’identité s’est construite autour d’une culture entrepreneuriale très forte.
Business Times a récemment consacré un article aux principaux risques de l’intégration post-acquisition. L’un des plus fréquents consiste à vouloir imposer trop vite les processus du groupe acheteur et à détruire les mécanismes informels qui faisaient fonctionner l’entreprise acquise.
Dans le cas d’Au Vodka, la valeur réside précisément dans ce mélange entre produit, image, rapidité d’exécution et proximité avec sa communauté.
Sazerac doit donc créer des synergies sans transformer Au en simple ligne supplémentaire dans un catalogue de plusieurs centaines de marques.
Ce que les dirigeants peuvent retenir du parcours d’Au Vodka
Le premier enseignement concerne la différenciation.
Au Vodka est arrivée sur un marché mature, dominé par des acteurs mondiaux. Elle n’a pas créé une nouvelle catégorie. Elle a rendu son produit immédiatement identifiable.
Le deuxième concerne la distribution.
Une marque peut démarrer avec une logique directe et numérique, mais sa valeur augmente fortement lorsqu’elle prouve qu’elle sait également vendre dans la distribution physique, l’hôtellerie-restauration et plusieurs pays.
Le troisième concerne la rentabilité.
Au a connu une année 2024 plus difficile sur le plan des marges, malgré une hausse des ventes. L’exercice 2025 montre un redressement. Cela rappelle qu’une entreprise en hypercroissance doit surveiller ses stocks, ses dépenses administratives et ses coûts d’expansion aussi attentivement que son chiffre d’affaires.
Enfin, le quatrième enseignement concerne la sortie.
Un acquéreur stratégique ne raisonne pas uniquement sur le bénéfice actuel. Il peut valoriser beaucoup plus cher un actif qui lui permet d’entrer plus vite sur un marché, de toucher une nouvelle clientèle ou d’exploiter une distribution mondiale déjà existante.
Sazerac paie pour accélérer, Au Vodka vend pour changer d’échelle
L’acquisition donne finalement deux lectures différentes.
Pour Sazerac, Au Vodka représente une accélération. Le groupe gagne une marque britannique forte, un portefeuille de RTD, une audience numérique et une plateforme pour poursuivre son développement au Royaume-Uni.
Pour Au Vodka, la transaction permet de passer d’une croissance entrepreneuriale à une logique de groupe mondial.
Le prix exact restera peut-être confidentiel. Le niveau de valorisation rapporté par Reuters suffit néanmoins à montrer la valeur créée en onze ans.
Avec 82,8 millions de livres de ventes, plus de 80 salariés et une marque encore jeune, Au Vodka ne justifie pas une telle valorisation par ses seuls bénéfices actuels.
Sazerac paie aussi pour le temps qu’il n’aura pas à consacrer à construire cette marque lui-même.
C’est sans doute la principale leçon de l’opération pour les dirigeants : une marque devient réellement stratégique lorsqu’elle ne se contente plus d’être connue. Elle doit prouver qu’elle sait convertir sa notoriété en ventes, se développer sur plusieurs canaux et conserver suffisamment d’identité pour qu’un groupe mondial préfère l’acheter plutôt que tenter de la reproduire.
Ce qu’il faut retenir
- Sazerac a confirmé le 14 septembre 2026 la finalisation du rachat d’Au Vodka. Les conditions financières officielles restent confidentielles.
- Reuters évoque une valorisation supérieure à 300 millions de livres. Les 500 millions cités en août correspondaient à une estimation pouvant inclure des paiements futurs.
- Au Vodka a réalisé 82,8 millions de livres de chiffre d’affaires sur l’exercice clos en avril 2025, en hausse de 27,3 %, pour 6,7 millions de livres de bénéfice avant impôt.
- Pour Sazerac, l’enjeu dépasse la vodka : Au apporte une forte présence au Royaume-Uni, une activité ready-to-drink en croissance et une marque construite autour des réseaux sociaux.
- Le principal défi commence maintenant : accélérer la distribution internationale sans diluer l’identité qui a créé la valeur de la marque.
Sources principales
- Sazerac / PR Newswire – finalisation de l’acquisition d’Au Vodka, 14 septembre 2026
- Companies House – comptes et documents officiels d’Au Vodka Ltd
- Reuters – estimation de la valorisation de l’opération à plus de 300 M£
À lire également sur Business Times
- ActualitésBudget 2027 : le gouvernement renonce au gel du barème de l’impôt sur le revenu
- ActualitésRalentir l’IA : Dario Amodei veut imposer un nouveau tempo à la course aux modèles
- ActualitésIPO OpenAI : Sam Altman ferme la porte à 2026 malgré une valorisation de 852 milliards de dollars
- ActualitésProcès Frichti : l’ubérisation du travail face au risque de requalification