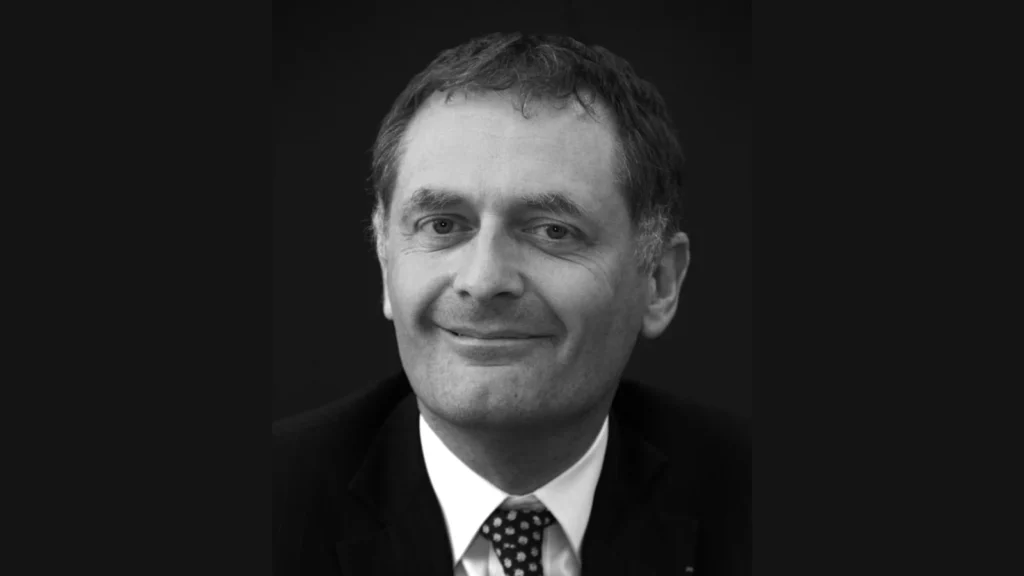
Le débat sur l’apport-cession a franchi une étape à l’Assemblée nationale. Les députés de la commission des finances ont adopté l’amendement CF1877 de Philippe Juvin, qui réduit le champ de la taxation envisagée. Au 10 octobre, ce vote ne change pas le droit applicable.
L’enjeu concerne les entrepreneurs qui ont apporté leurs titres à une holding avant leur vente. La réforme touche l’impôt sur la plus-value personnelle placée en report. Elle pourrait donc modifier le coût d’une transmission familiale préparée longtemps à l’avance.
Apport-cession : le report ne signifie pas exonération
Le mécanisme repose sur deux opérations distinctes. Un dirigeant apporte d’abord les titres de son entreprise à une société qu’il contrôle, soumise à l’impôt sur les sociétés. Il reçoit des titres de cette holding. Sous les conditions de l’article 150-0 B ter du code général des impôts, l’imposition de sa plus-value attend un événement mettant fin au report.
La holding peut ensuite vendre les titres apportés. Si elle le fait dans les trois ans, le maintien du report suppose notamment un réinvestissement éligible. Pour les cessions relevant des règles applicables depuis le 21 février 2026, le seuil atteint 70 % du produit de vente, à réinvestir sous trois ans. Les actifs concernés doivent également respecter une conservation minimale de cinq ans.
À lire aussi
Exemple simplifié : pour un produit de cession de 1 million d’euros, le montant minimal à réinvestir atteint 700 000 euros. Ce calcul porte sur le prix de vente. Il ne mesure ni la plus-value personnelle du dirigeant ni son impôt futur.
Ce que le projet initial voulait changer
Aujourd’hui, une donation en pleine propriété exonère le donateur de l’impôt sur la plus-value en report. Toutefois, lorsque le bénéficiaire contrôle la holding, le report lui est transféré sous conditions. La donation n’efface donc pas systématiquement toute imposition. En cas de succession en pleine propriété, la plus-value en report bénéficie, elle, d’une exonération définitive.
L’article 5 du projet initial proposait de mettre fin au report lors d’une transmission gratuite, donation ou succession. Le gouvernement entendait ainsi recentrer le dispositif sur l’investissement. Son texte visait les transmissions réalisées à compter du 1er octobre 2026, y compris celles portant sur des apports antérieurs.
La correction votée en commission modifie plusieurs paramètres :
| Point examiné | Projet initial | Amendement adopté en commission |
|---|---|---|
| Succession | Fin du report | Droit actuel préservé |
| Donation | Fin du report | Taxation limitée à certains cas |
| Opérations concernées | Transmissions dès le 1er octobre 2026 | Apports dès le 7 octobre 2026 |
| Échelonnement de l’impôt sur le revenu | Cinq ans après l’année d’imposition | Dix ans après l’année d’imposition |
Ces deux colonnes décrivent des propositions législatives, et non deux régimes déjà entrés en vigueur.
Certaines donations resteraient concernées
L’amendement vise les donations après une vente des titres apportés dans les huit ans de l’apport. Il distingue la vente dans les trois ans, avec réinvestissement via certains fonds, de la vente ultérieure sans réinvestissement direct suffisant. La fraction imposable dépendrait de l’emploi des fonds et des titres transmis.
Ainsi, les huit ans concernent le délai entre apport et vente, pas un délai général pour donner. Le mode de réinvestissement deviendrait déterminant : souscrire un fonds et investir directement dans une entreprise n’auraient pas les mêmes conséquences.
Une question de liquidités pour les familles
Une donation de titres ne procure pas de prix de vente au donateur. Pourtant, une fin du report peut rendre un impôt exigible. Les capitaux peuvent alors se trouver dans la holding, déjà engagés dans des investissements. Leur présence au bilan ne signifie pas qu’ils sont disponibles personnellement pour payer.
Le plan de règlement prévu par le projet nécessite une demande et des garanties. Il vise l’impôt sur le revenu : son périmètre ne doit pas être étendu aux prélèvements sociaux. Les droits de donation constituent, par ailleurs, une imposition distincte.
Cette contrainte financière s’ajoute au travail d’anticipation de la transmission d’entreprise et à la préparation du passage de relais par le dirigeant. Pour chaque dossier, les dates des opérations et les justificatifs de réinvestissement conditionnent l’analyse.
L’examen du PLF 2027 en séance publique doit commencer le 13 octobre. Il faudra suivre le sort de cette correction avant de considérer le périmètre de la réforme comme acquis.
À lire également sur Business Times
- ActualitésDonations familiales 2027 : jusqu’à 50 000 euros sans droits et un taux temporaire de 6 % ?
- ActualitésBudget 2027 : les retraités dans le viseur pour trouver 6 milliards d’euros
- ActualitésFMI : Oxfam dénonce une austérité quatre fois plus forte, mais que disent vraiment les chiffres ?
- ActualitésEntreprises en difficulté : le Grand Est renforce l’alerte précoce