Le communiqué de Christian Dior daté du 23 septembre 2026 décrit un projet encore soumis à plusieurs décisions. Aujourd’hui, Agache détient Financière Agache. Cette dernière détient directement 96 % du capital de Christian Dior et 6,77 % de celui de LVMH. Agache détient aussi des participations directes.
Le groupe familial souhaite raccourcir cette chaîne. Il envisage d’abord l’absorption de Financière Agache par Agache. Ensuite, Christian Dior absorberait Agache. La société cotée prendrait alors le nom d’Agache et la forme d’une SCA. Bernard Arnault y resterait gérant et associé commandité, aux côtés d’Agache Commandité.
Selon le communiqué, la future Agache détiendrait directement 49,76 % du capital et 65,55 % des droits de vote de LVMH. Le groupe familial Arnault détient au total, à la date de l’annonce, 50,33 % du capital et 66,27 % des droits de vote du groupe de luxe. Ces deux couples de pourcentages décrivent des périmètres différents : la participation de la future holding, puis celle de la famille dans son ensemble.
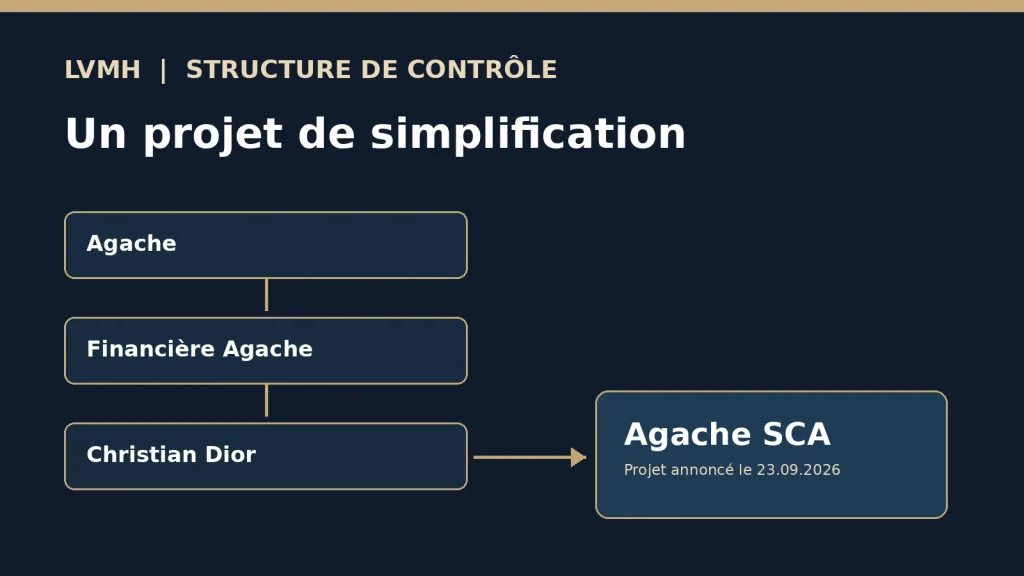
Schéma éditorial du projet de regroupement des holdings, annoncé le 23 septembre 2026. Illustration Business Times ; l’opération reste soumise à plusieurs approbations.
À lire aussi
- Entreprises & EntrepreunariatIA dans la culture : la Cour des comptes alerte sur une stratégie encore trop dispersée
- Économie & FinancesContrôle des investissements étrangers : une autorisation sur deux sous conditions en 2025
- CommerceNotice funéraire obligatoire : ce que les entreprises doivent changer avant le 1er octobre
Réorganisation de Christian Dior : 469,05 € est un prix indicatif
La transformation envisagée ouvrirait une porte de sortie aux minoritaires. Le groupe familial prévoit une offre publique de retrait (OPR), entièrement payée en espèces, sur les actions Christian Dior qu’il ne détient pas. Le flottant concerné représente 2,44 % du capital, hors actions autodétenues, d’après le communiqué du 23 septembre.
Le prix de 469,05 € par action est une simulation publiée par Christian Dior le 23 septembre. Il correspond à 95 % de l’actif net réévalué par action, calculé notamment avec un cours moyen de LVMH de 423,18 € sur un mois. L’exemple intègre l’acompte sur dividende de 6,05 € annoncé pour un versement le 3 décembre 2026. La prime théorique était de 27,3 % par rapport au cours de clôture de Christian Dior du 22 septembre, selon la même annexe.
Le montant définitif serait calculé cinq jours ouvrés avant l’assemblée générale extraordinaire envisagée en décembre. Il pourrait donc varier avec le cours de LVMH. Par exemple, le titre Christian Dior atteignait 425,60 € le 24 septembre à 12 h 20 sur le site financier de la société. Ce relevé à un instant précis ne constitue ni un cours de clôture ni le prix de l’offre.
Pourquoi cette opération intéresse aussi les dirigeants
Pour une entreprise familiale, la structure du capital détermine qui décide, comment se finance une transmission et quelle place reste aux investisseurs extérieurs. Le projet Arnault fournit ici un cas concret : regrouper les participations peut rendre le contrôle plus lisible, tandis que la SCA maintient un rôle central pour les associés commandités et la gérance.
Cette lisibilité ne suffit pourtant pas à juger l’équilibre entre contrôle et droits des minoritaires. Le document d’information annoncé avant l’assemblée devra préciser les pouvoirs du gérant, des commandités et du conseil de surveillance. Il détaillera aussi les conditions de leur désignation et de leur remplacement. Pour un dirigeant qui prépare une transmission ou l’entrée d’investisseurs, ces clauses comptent autant que le pourcentage de capital cédé.
L’offre répond également à une exigence réglementaire : l’article 236-5 du règlement général de l’AMF prévoit une offre publique de retrait en cas de transformation d’une société anonyme cotée en SCA. Toutefois, la famille indique qu’elle ne demandera pas de retrait obligatoire après l’offre. Les actionnaires qui conserveraient leurs titres resteraient donc dans la nouvelle société cotée, sous réserve de l’aboutissement du projet.
Enfin, un comité ad hoc et un expert indépendant doivent examiner les conditions financières. Leurs travaux seront utiles pour apprécier le prix proposé aux minoritaires. La valeur boursière des 2,44 % visés était d’environ 1,63 milliard d’euros au cours de clôture du 22 septembre, selon Christian Dior. Ce montant mesure une fraction de capital à cette date ; il ne constitue pas le coût définitif de l’OPR.
Ce qu’il faut surveiller
La première étape sera la publication des documents détaillant la gouvernance, les fusions et le rapport d’échange. Les assemblées extraordinaires envisagées en décembre devront ensuite approuver les opérations. Des dérogations de l’AMF sont aussi sollicitées concernant les offres obligatoires sur Christian Dior et LVMH.
Le prix définitif, l’avis de l’expert indépendant et la décision de conformité de l’AMF détermineront les conditions réelles de l’OPR. Si les étapes aboutissent, son ouverture est envisagée au premier trimestre 2027. À ce stade, aucun effet chiffré sur l’activité opérationnelle, l’emploi ou les fournisseurs de LVMH n’a été annoncé dans le communiqué.
À lire également sur Business Times
- CommerceMagasins Auchan du Var : neuf supermarchés doivent passer chez Les Mousquetaires
- Entreprises & EntrepreunariatCybersécurité des entreprises à Metz : la gendarmerie mobilise les dirigeants
- Économie & FinancesTaxe foncière entreprise : les contrôles à effectuer avant l’échéance 2026
- ActualitésImpulsion IA 2027 : ce que le plan de 80 millions d’euros change pour les entreprises


