Le calendrier se précise, pas l’issue. Lors de l’audience du 17 septembre, le tribunal de commerce d’Orléans a fixé au 12 octobre l’examen des offres. Cette date ne constitue donc pas encore une décision de reprise. Le tribunal peut retenir un projet, demander des précisions ou mettre son jugement en délibéré.
Duralex avait officiellement annoncé trois candidatures déposées avant le 11 septembre. Deux dossiers prévoient la poursuite de la production à La Chapelle-Saint-Mesmin. Le troisième émane d’AA Investments, une société de Hong Kong. Selon les informations publiées par plusieurs médias, ce projet viserait surtout la marque et ne conserverait que trois salariés. Le tribunal ne l’a toutefois pas écarté officiellement.
En parallèle, une enquête pénale reste en cours sous l’autorité du parquet d’Orléans. Des perquisitions ont eu lieu le 3 septembre. À ce stade, ni les infractions recherchées ni d’éventuelles responsabilités ne sont établies publiquement. Cette procédure distincte ne préjuge donc pas de l’examen des offres.
Carlesimo et Tomé proposent deux périmètres sociaux différents
Le groupe Carlesimo, implanté à Saint-Étienne, propose de reprendre 125 salariés. De son côté, l’entrepreneur Cédric Meston porte le projet Tomé. Il annonce environ 155 reprises. Rapportés aux quelque 220 postes actuels, ces engagements représentent respectivement 57 % et 70 % des effectifs.
À lire aussi
- ActualitésMaury Imprimeur en redressement judiciaire : pourquoi les éditeurs doivent sécuriser leur chaîne d’impression
- ActualitésBluebus Bolloré : arrêt de production envisagé en Bretagne, 115 postes visés par deux PSE
- ActualitésSchneider Electric réorganise ses usines françaises : Chasseneuil ferme, 150 M€ investis à Évreux
Autrement dit, le coût social atteindrait environ 95 postes dans le premier scénario et 65 dans le second. Le titre selon lequel les candidats sauveraient « la moitié des emplois » simplifie donc la réalité. Les deux offres dépassent ce seuil sur la base actuelle, mais aucune ne maintient tous les postes.
Les candidats peuvent encore améliorer leurs propositions avant l’audience. Surtout, un nombre d’emplois annoncé ne suffit pas. Le tribunal doit apprécier la solidité du financement, la pérennité de l’activité et les garanties d’exécution. La procédure de redressement judiciaire vise précisément à poursuivre l’activité, traiter le passif ou organiser une cession.
Le financement pèsera autant que le nombre d’emplois
Les deux projets industriels n’offrent pas le même profil. Carlesimo possède une expérience dans la reprise de sociétés en difficulté. Cédric Meston met en avant un tour de table d’investisseurs privés. Il affirme que ce financement est sécurisé et qu’il ne dépend pas d’un prêt bancaire. Cependant, cette déclaration reste celle du candidat. Les pièces financières soumises au tribunal permettront d’en mesurer la portée.
Le sujet rappelle le dossier des Cycles Lapierre en redressement judiciaire. Dans une reprise industrielle, le prix d’acquisition ne représente qu’une partie du besoin. Le repreneur doit aussi financer les stocks, les commandes, l’énergie et la modernisation de l’outil.
Chez Duralex, cette équation prend une dimension particulière. Un four verrier impose une production continue et consomme beaucoup d’énergie. Un arrêt mal préparé peut fragiliser l’installation. À l’inverse, une activité insuffisante absorbe de la trésorerie. Le futur propriétaire devra donc articuler volume, prix de vente, export et maîtrise énergétique.
La SCOP a souffert d’un capital de départ trop étroit
La reprise en société coopérative, validée en juillet 2024, avait maintenu les 228 emplois. Environ 60 % des salariés avaient alors soutenu le projet. Pourtant, la structure disposait de moins de 10 millions d’euros au démarrage. Le besoin initial atteignait près de 15 millions, selon les éléments communiqués lors de la reprise.
Cette différence a pesé sur la capacité à absorber les aléas. La hausse des stocks, les tensions sur certaines références et le coût des matières premières ont ensuite tendu la trésorerie. La direction a annoncé une progression du chiffre d’affaires de 7 % en 2025. Ce chiffre reste déclaratif et ne compense pas, à lui seul, un manque de liquidités.
Fin 2025, Duralex a également levé 7 millions d’euros grâce à des titres participatifs. Plus de 21 000 particuliers avaient manifesté leur intérêt en 48 heures. Le rendement annoncé atteignait 8 % par an, avec un remboursement prévu sur sept à dix ans. Ce succès commercial n’a pourtant pas réglé le décalage entre rentabilité affichée et trésorerie disponible.
La leçon intéresse tous les dirigeants. Une marque forte ne remplace pas un bilan robuste. De même, un financement participatif ne corrige pas durablement un besoin en fonds de roulement sous-estimé. Le cas de Fibre Excellence à Saint-Gaudens montre aussi que la continuité industrielle dépend d’investissements planifiés sur plusieurs années.
Un actif industriel, une marque et un bassin d’emploi
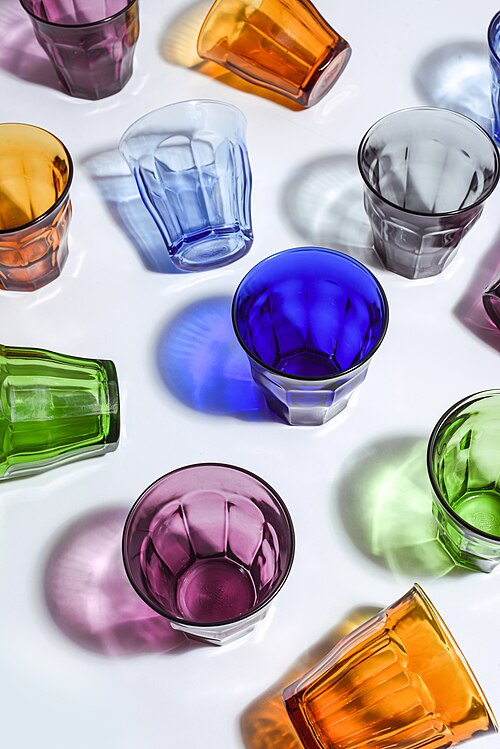
Depuis 1945, Duralex fabrique à La Chapelle-Saint-Mesmin sa vaisselle en verre trempé. Ses modèles Picardie et Gigogne restent connus en France et à l’étranger. Cette notoriété réduit le coût de reconstruction commerciale. Elle ne garantit toutefois ni les marges ni l’utilisation suffisante de l’usine.
Le meilleur projet devra préserver trois actifs liés. D’abord, les compétences des verriers assurent la qualité et la continuité du process. Ensuite, l’outil exige des investissements réguliers. Enfin, le réseau commercial doit transformer la notoriété en commandes rentables.
Une réduction d’effectifs trop forte créerait aussi un risque opérationnel. Les métiers du verre requièrent une organisation en équipes et des savoir-faire difficiles à reconstituer. À l’inverse, conserver trop de postes sans carnet de commandes suffisant repousserait simplement les difficultés. Le tribunal cherchera donc un équilibre entre ambition sociale et crédibilité économique.
Ce que les dirigeants peuvent retenir de la reprise de Duralex
Le premier enseignement concerne la sous-capitalisation. Lorsqu’un projet industriel démarre avec un financement inférieur au besoin identifié, chaque incident devient critique. Les dirigeants doivent intégrer une marge de sécurité, surtout face à l’énergie, aux stocks et aux cycles de production longs.
Le deuxième porte sur la gouvernance. Un tableau de bord commercial ne suffit pas. Il faut suivre la trésorerie, le carnet de commandes, le niveau des stocks et la consommation énergétique. Les alertes doivent ensuite déclencher des décisions rapides. La réorganisation industrielle de Schneider Electric illustre, à une autre échelle, la nécessité d’anticiper les capacités et les compétences.
Enfin, la transparence protège la confiance. Elle compte pour les salariés, les fournisseurs et les particuliers qui ont financé l’entreprise. Les offres devront donc expliquer le traitement des engagements passés, sans promettre ce que la procédure ne permet pas.
Le 12 octobre marquera une étape décisive, mais pas la fin du dossier. Le futur repreneur devra rapidement prouver qu’il peut remplir le four, financer l’exploitation et retenir les compétences. Pour Duralex, la vraie victoire ne résidera pas dans une audience favorable. Elle se mesurera dans la capacité à produire durablement, sans revenir devant le tribunal.
À lire également sur Business Times
- ActualitésProgramme DETECSEPS : VolitionRx joue gros sur le sepsis
- ActualitésArmes spatiales américaines : ce que Washington confirme, et ce qui reste secret
- ActualitésAcquisitions de HR Path : le français accélère dans les SIRH mondiaux
- ActualitésBudget 2027 : 54 milliards d’euros d’effort, ce que la copie Lecornu change pour les entreprises