Des factures rejetées sur un créneau de deux heures et trois minutes : c’est ce que décrit le document partagé par Christophe Boutry sur LinkedIn et X. Les deux publications reprennent la même alerte concernant Pennylane. Elles constituent un seul signalement, dont la répétition ne fournit pas de vérification indépendante.
Des factures rejetées le 2 octobre, selon la capture
Le message présenté comme un courriel du fournisseur situe l’incident au vendredi 2 octobre, entre 15 h 53 et 17 h 56. Il indique que les factures émises dans cet intervalle ont été rejetées et que les utilisateurs concernés ont reçu une notification. Il annonce également la clôture de l’incident.
Au 10 octobre, la page publique d’état des services de Pennylane n’affiche aucun incident pour cette journée. Cette absence ne permet ni d’authentifier le document ni d’exclure un dysfonctionnement limité à certaines opérations. Le message original, le nombre de clients touchés et le volume de factures restent à confirmer directement auprès de l’éditeur.
Le document parle d’un problème technique. Les éléments consultés ne permettent pas de conclure à une cyberattaque, à une fuite de données ou à une panne générale de la facturation électronique.
À lire aussi
Rejet technique et refus du client : deux situations différentes
La documentation officielle sur les statuts des factures apporte, elle, une distinction vérifiable. Chez Pennylane, le statut « rejetée » correspond à un rejet par sa plateforme ou celle du destinataire, pour une erreur technique ou une non-conformité.
Le statut « refusée » traduit une décision du client, par exemple en raison d’une erreur de prix ou de destinataire. La réponse à apporter dépend donc du motif. Corriger un échec de transmission et résoudre un désaccord commercial ne mobilisent pas nécessairement les mêmes personnes.
Pour le service facturation, le premier contrôle consiste à retrouver le document concerné et son historique. L’existence d’une facture dans le logiciel ne suffit pas à établir que le client l’a reçue. Cette vérification prolonge les tests de réception et de traitement des plateformes : elle doit aussi porter sur les exceptions.
Une correction à vérifier avant de relancer les envois
La capture évoque un avoir interne, suivi d’une régénération puis d’un nouvel envoi. Elle prévoit aussi un traitement depuis l’outil de facturation pour les utilisateurs qui passent exclusivement par une interface de programmation, ou API.
Cette procédure rapportée ne peut pas devenir une consigne générale sur la seule base d’une image circulant en ligne. Avant toute annulation ou réémission, l’entreprise doit faire confirmer par son support les documents concernés et le traitement adapté à son dossier.
L’enjeu est d’éviter les doublons et de conserver le lien entre la facture initiale et sa correction. Il faut ensuite contrôler le résultat du nouvel envoi. Une intervention technique terminée ne signifie pas nécessairement que chaque document en échec a repris son parcours.
Suivre les montants bloqués et les échéances
Pour le dirigeant, les factures rejetées représentent d’abord un encours à identifier. Si leur traitement tarde, les échanges avec le client et l’encaissement peuvent prendre du retard. Aucun montant ni décalage de paiement imputable à ce signalement n’a toutefois pu être établi. Le suivi de ces exceptions relève du pilotage de la trésorerie des TPE-PME.
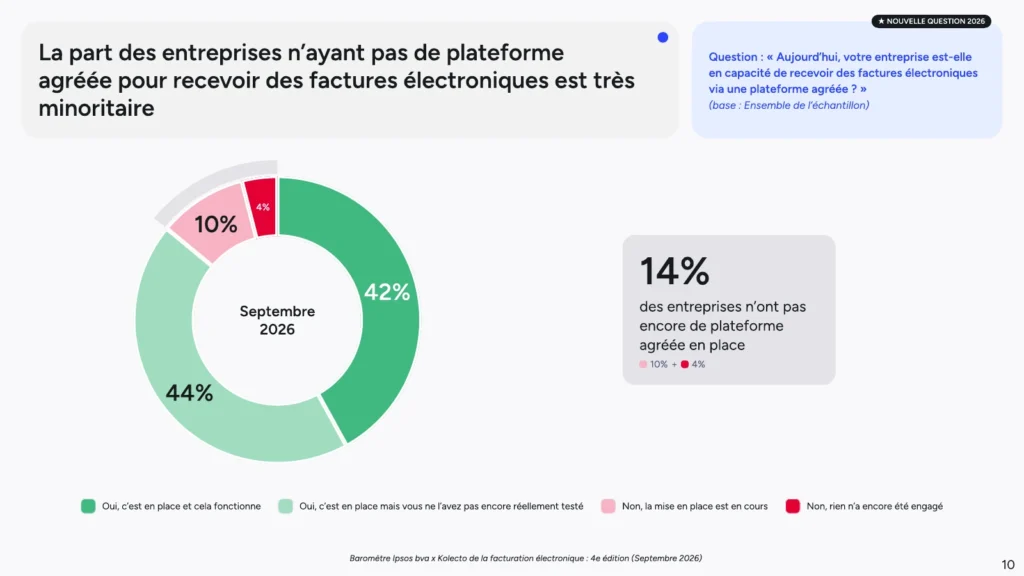
Le calendrier officiel de la réforme distingue réception et émission. Depuis septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir les factures électroniques ; les grandes entreprises et les ETI doivent également les émettre. L’obligation d’émission s’appliquera aux PME et micro-entreprises en septembre 2027.
D’ici là, les équipes peuvent éprouver leur circuit de correction : désigner qui traite une alerte, conserver la réponse du support et vérifier l’acheminement final. Le contrôle utile s’achève lorsque le statut de chaque facture concernée est expliqué et son traitement régularisé.
À lire également sur Business Times
- TechnologiesFacturation électronique : le pari gagnant d’In Extenso pour les entreprises
- CommerceLoi de finances 2026 : les mesures clés qui redessinent le cadre des entreprises
- TechnologiesStarlink Mobile : SpaceX vise les forfaits américains
- TechnologiesSwifly : la dictée vocale IA vise les usages en entreprise