Économies dans la fonction publique : ce que propose réellement la Cour
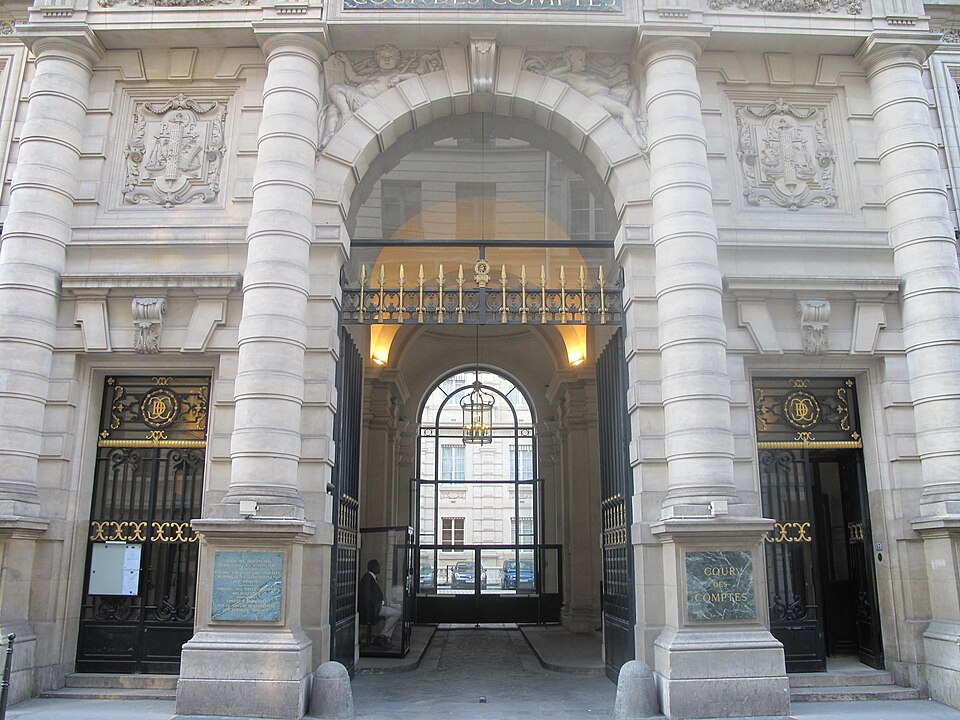
La Cour des comptes remet deux sujets explosifs au centre du débat budgétaire : la masse salariale publique et la fiscalité du patrimoine. Son objectif est de contribuer au retour du déficit public à 3 % du produit intérieur brut en 2029.
Sur le premier volet, l’institution recommande un effort supplémentaire de 20 milliards d’euros en trois ans. Cette somme porterait à la fois sur les effectifs et sur les rémunérations. Elle ne correspond donc pas à une coupe immédiate de 20 milliards dans le seul budget 2027.
La Cour privilégie le non-remplacement d’une partie des départs à la retraite. Elle évoque également une « sous-indexation concertée et pluriannuelle » du point d’indice. Enfin, elle suggère de ralentir certains avancements de grade ou passages d’échelon.
Elle écarte cependant l’idée d’une règle uniforme. Les besoins de l’hôpital, de la justice, de la sécurité ou de l’éducation ne suivent pas la même trajectoire. Le vieillissement de la population rend notamment plus difficile une réduction générale des effectifs hospitaliers.
À lire aussi
Une masse salariale de 362 milliards d’euros
La masse salariale brute des administrations publiques atteignait 362,1 milliards d’euros en 2024. Elle a augmenté de près de 90 milliards depuis 2012. Dans le même temps, les effectifs ont progressé.
Selon l’Insee, 5,9 millions d’agents travaillaient dans la fonction publique à la fin de 2024. Leur nombre a augmenté de 32 800 personnes en un an, soit 0,6 %. La hausse concerne toutefois des missions très différentes et ne suffit pas à mesurer l’évolution du service rendu.
La Cour affirme par ailleurs que la rémunération nette des agents restés en poste a progressé en euros constants depuis 2012. Elle s’appuie sur la rémunération moyenne des personnes en place, ou RMPP. Cet indicateur intègre les promotions et l’ancienneté.
C’est aussi sa principale limite. La RMPP ne mesure pas uniquement l’évolution générale des grilles. Or le point d’indice n’a augmenté que de 3,5 % en 2022 puis de 1,5 % en 2023, alors que l’inflation cumulée depuis 2017 est bien plus élevée. Les syndicats considèrent donc qu’une nouvelle sous-indexation réduirait encore l’attractivité des métiers publics.
Près de 862 000 agents auraient d’ailleurs perçu en 2026 un traitement indiciaire inférieur au Smic avant versement d’une indemnité différentielle. Le constat révèle un tassement des bas de grilles, malgré les progressions de carrière prises en compte par la RMPP.
Patrimoine : une réforme plus large qu’un nouvel impôt
Le second volet ne se limite pas à taxer davantage les grandes fortunes. La Cour propose de réorganiser une fiscalité qu’elle juge complexe, peu lisible et parfois dégressive au sommet de la distribution.
Le patrimoine des ménages approcherait 17 000 milliards d’euros. La moitié serait détenue par les 10 % de ménages les mieux dotés. En 2025, la fiscalité patrimoniale aurait rapporté 117 milliards d’euros.
La principale proposition porte sur une taxation modérée mais progressive de la fortune personnelle. Les actifs professionnels seraient exclus. Le rendement attendu atteindrait 1,4 milliard d’euros. Une extension de la taxe sur certaines holdings apporterait un milliard supplémentaire.
D’autres mesures complètent le scénario. La Cour envisage de réduire certains avantages de l’assurance-vie et de fiscaliser les intérêts des dépôts qui dépassent les plafonds de l’épargne réglementée. En parallèle, elle propose d’alléger les droits sur les transactions immobilières et de diminuer de cinq points les différentes tranches des droits de transmission.
Une fois les hausses et les baisses additionnées, le rendement net serait de 1,83 milliard d’euros. Le montant reste limité face aux besoins de redressement. La réforme cherche donc autant à modifier la répartition de l’impôt qu’à produire une recette nouvelle.
Le Pacte Dutreil place les dirigeants au premier rang
La mesure la plus sensible pour les chefs d’entreprise concerne le Pacte Dutreil. Ce dispositif permet, sous conditions, d’exonérer 75 % de la valeur d’une entreprise transmise par donation ou succession. Le portail du ministère de l’Économie rappelle que la loi de finances pour 2026 a déjà resserré son périmètre pour certains actifs non professionnels.
La Cour propose maintenant de réduire l’avantage fiscal, pour un rendement estimé à 1,3 milliard d’euros. Aucun nouveau taux ni barème définitif n’est toutefois établi dans les éléments publiés. Il serait donc prématuré de recalculer une transmission sur cette seule annonce.
Pour les PME et ETI familiales, le sujet dépasse la fiscalité personnelle du dirigeant. Une hausse des droits peut accroître le besoin de liquidités des héritiers. Elle peut aussi imposer le versement de dividendes, l’ouverture du capital ou la cession de titres. À l’inverse, les partisans d’un resserrement considèrent que les exonérations doivent être mieux ciblées sur la continuité réelle de l’activité.
Les dirigeants concernés ont donc intérêt à documenter l’usage professionnel des actifs, la gouvernance future et les engagements de conservation. Cette préparation reste utile même si la réforme n’aboutit pas. Business Times a déjà analysé le rôle humain et organisationnel dans les transmissions d’entreprise.
Les entreprises seraient aussi touchées par la dépense publique
Les économies dans la fonction publique ne concernent pas uniquement les agents publics. Elles peuvent modifier les délais administratifs, la capacité d’investissement des collectivités et le volume de la commande publique.
Une réduction d’effectifs bien ciblée peut stimuler la simplification, la mutualisation et l’automatisation. Elle peut aussi ouvrir des marchés aux prestataires privés. Cependant, une baisse sans réorganisation préalable risque d’allonger les délais d’autorisation, de paiement ou d’instruction. Pour une PME, quelques semaines de retard peuvent peser directement sur la trésorerie.
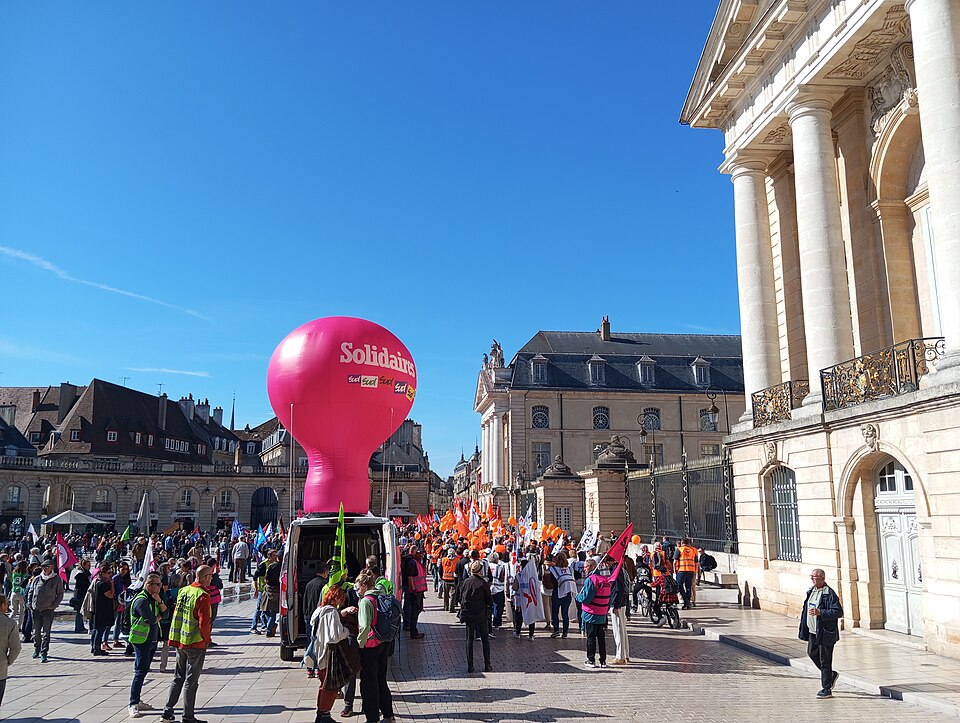
La qualité du dialogue social constitue un autre risque. Une journée de mobilisation est annoncée le 29 septembre, comme l’explique notre article sur la grève dans la fonction publique. Les entreprises doivent anticiper les conséquences possibles sur les transports, les écoles et certaines démarches.
Enfin, le redressement ne reposera probablement pas sur un seul bloc. La France affichait en 2025 un déficit de 5,1 % du PIB et une dette de 115,7 %, selon la Direction générale du Trésor. La revue des aides aux entreprises pourrait donc avancer parallèlement aux économies salariales. Business Times a recensé les principaux arbitrages dans son analyse du budget 2027 et des aides aux entreprises.
Un scénario budgétaire, pas encore une réforme
La Cour des comptes formule des recommandations. Le gouvernement reste libre de les reprendre, de les modifier ou de les écarter. Le Parlement devra ensuite voter les éventuelles mesures fiscales et budgétaires.
Pour les dirigeants, trois dossiers doivent être suivis séparément : la future trajectoire des aides publiques, l’évolution du Pacte Dutreil et les effets opérationnels d’une réduction des moyens administratifs. Les confondre conduirait à mal évaluer les risques.
Le débat révèle surtout la difficulté du redressement français. Une économie rapide peut dégrader un service indispensable. Un impôt mal calibré peut freiner l’investissement ou la transmission. À l’inverse, repousser tous les choix entretient la dette et augmente sa charge. L’enjeu managérial pour l’État ressemble finalement à celui d’une entreprise en transformation : réduire les coûts sans désorganiser les fonctions qui créent de la valeur.
À lire également sur Business Times
- ActualitésTarif agent EDF : pourquoi cet avantage historique déclenche une grève massive
- ActualitésDonations familiales 2027 : jusqu’à 50 000 euros sans droits et un taux temporaire de 6 % ?
- ActualitésBudget 2027 : les retraités dans le viseur pour trouver 6 milliards d’euros
- ActualitésBudget 2027 : le gouvernement renonce au gel du barème de l’impôt sur le revenu