Capitalisation boursière AMD : ce que représente le seuil historique
AMD a changé de dimension à Wall Street. Le 21 septembre 2026, son action a dépassé 613 dollars en séance avant de clôturer à 615,52 dollars. Avec environ 1,63 milliard d’actions en circulation, ce cours porte mécaniquement la valeur boursière du groupe au-dessus de 1 000 milliards de dollars.
Cette somme ne correspond ni à la trésorerie d’AMD ni à son chiffre d’affaires. Une capitalisation résulte simplement de la multiplication du cours de l’action par le nombre de titres. Elle mesure donc le prix que les investisseurs attribuent collectivement à l’entreprise à un instant donné.
AMD devient ainsi le quatrième fabricant américain de semi-conducteurs à franchir ce seuil, après Nvidia, Broadcom et Micron. Nvidia reste très loin devant, avec une valeur supérieure à 5 000 milliards de dollars. L’écart montre que le marché reconnaît AMD comme le principal challenger dans les accélérateurs d’intelligence artificielle, sans encore le placer au même niveau que le leader.
Selon Reuters, l’action AMD a progressé d’environ 185 % depuis le début de 2026, contre moins de 16 % pour le Nasdaq. Une telle avance traduit autant la croissance de l’entreprise que le retour massif des capitaux vers les valeurs liées à l’IA.
À lire aussi
Les centres de données changent l’économie d’AMD
Cette envolée ne repose pas uniquement sur une promesse technologique. Les comptes d’AMD montrent une accélération réelle. Au deuxième trimestre 2026, le groupe a réalisé 11,5 milliards de dollars de chiffre d’affaires, en hausse de 50 % sur un an. Son bénéfice net a atteint 2,3 milliards de dollars, contre 872 millions un an auparavant.
Le principal moteur se trouve désormais dans les centres de données. Cette activité a généré 6,7 milliards de dollars de revenus trimestriels. Elle a progressé de 107 % sur un an et représente près de 58 % du chiffre d’affaires total. Les processeurs EPYC pour serveurs et les accélérateurs Instinct MI350 expliquent l’essentiel de cette dynamique.
Les comptes trimestriels officiels d’AMD montrent aussi une marge brute de 54 %, contre 40 % un an plus tôt. Une partie de l’amélioration vient toutefois de l’absence de charges exceptionnelles liées aux restrictions américaines sur les exportations vers la Chine, qui avaient pesé sur la période précédente.
Toutes les activités n’avancent pas au même rythme. Les revenus du jeu vidéo ont reculé de 31 % au deuxième trimestre, notamment à cause de la baisse des composants semi-personnalisés destinés aux consoles. Le groupe reste diversifié, mais sa trajectoire boursière dépend de plus en plus des infrastructures d’IA.
AMD ne veut plus vendre seulement des processeurs
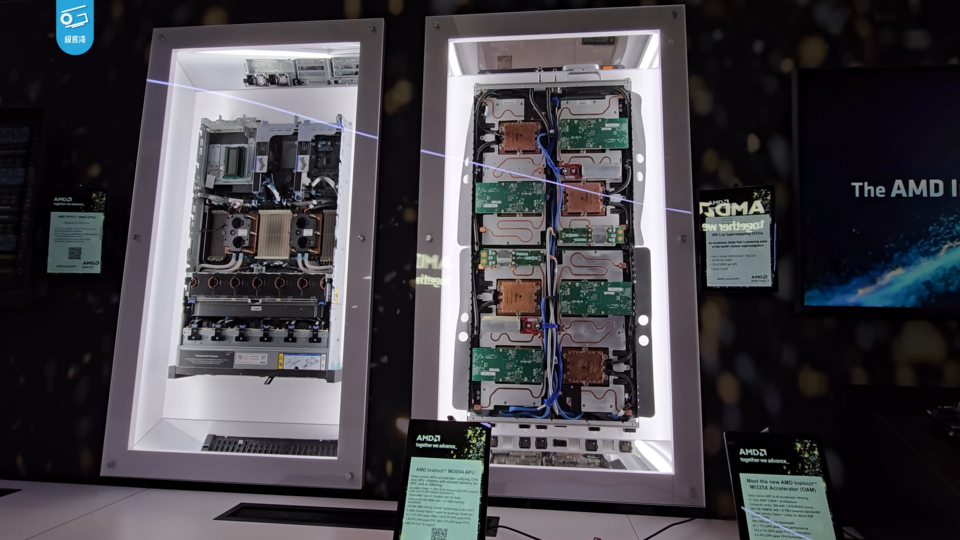
La stratégie de Lisa Su consiste désormais à proposer une infrastructure complète. AMD associe ses accélérateurs Instinct, ses processeurs EPYC, des équipements réseau et sa plateforme logicielle ROCm. Son architecture Helios doit réunir ces composants dans des systèmes prêts à intégrer les grands centres de données.
Ce virage répond directement au modèle construit par Nvidia. Le leader ne domine pas seulement grâce à ses puces. Il bénéficie aussi de CUDA, son environnement logiciel adopté par une grande partie des développeurs et des laboratoires de recherche.
AMD doit donc convaincre sur trois plans : les performances, la disponibilité des équipements et la simplicité du logiciel. Le groupe peut proposer une alternative technique, mais les clients doivent pouvoir migrer leurs applications sans coûts excessifs.
Cette bataille des écosystèmes rejoint l’analyse publiée par Business Times sur le possible rachat de Hugging Face par Nvidia. La valeur ne se concentre plus seulement dans le composant. Elle se construit aussi dans les logiciels, les communautés de développeurs et les standards techniques.
OpenAI, Meta et Anthropic alimentent la nouvelle valorisation
AMD bénéficie surtout d’accords commerciaux qui pourraient transformer son activité. OpenAI prévoit de déployer jusqu’à six gigawatts de processeurs graphiques AMD. Meta a annoncé un engagement d’une ampleur comparable. Dans les deux cas, le premier gigawatt doit s’appuyer sur la future génération Instinct MI450.
Anthropic envisage, de son côté, jusqu’à deux gigawatts de capacité. Microsoft doit intégrer les processeurs, les accélérateurs et les solutions réseau d’AMD dans une offre élargie sur Azure.
Ces accords donnent au fabricant une visibilité commerciale considérable. Cependant, ils couvrent plusieurs années. Les volumes annoncés ne correspondent donc pas à des ventes déjà comptabilisées. Ils dépendent encore de la livraison des produits, du financement des centres de données et du respect de différents objectifs techniques.
AMD estime que son accord avec OpenAI pourrait générer plusieurs dizaines de milliards de dollars de chiffre d’affaires. Cette projection reste une déclaration de l’entreprise. Elle ne constitue ni un revenu garanti ni une prévision certifiée par un organisme indépendant.
Une valorisation exigeante et un risque de dilution
En 2025, AMD avait réalisé 34,6 milliards de dollars de chiffre d’affaires et 4,3 milliards de bénéfice net. Une capitalisation de 1 000 milliards représente donc près de 29 fois les ventes et plus de 230 fois le bénéfice de cet exercice.
Cette comparaison ne suffit pas à conclure que l’action est surévaluée. Le marché achète les bénéfices futurs, tandis que les résultats progressent actuellement très vite. Selon Reuters, AMD se négociait autour de 41 fois les bénéfices attendus sur douze mois. Ce multiple restait inférieur à sa moyenne historique sur dix ans, mais dépassait alors nettement celui de Nvidia.
Un autre élément mérite l’attention des actionnaires. AMD a accordé à OpenAI et à Meta des bons permettant à chacun d’acheter jusqu’à 160 millions d’actions pour 0,01 dollar l’unité. Leur acquisition dépend des achats de processeurs, du cours de l’action et de plusieurs critères de performance.
Au 27 juin 2026, aucune tranche n’avait encore été acquise. Néanmoins, si les conditions étaient toutes remplies, les deux partenaires pourraient obtenir jusqu’à 320 millions d’actions. Cela représente près de 20 % du nombre actuel de titres. Le mécanisme aligne les intérêts des clients avec ceux d’AMD, mais il pourrait aussi diluer les actionnaires existants.
Ce que l’ascension d’AMD change pour les entreprises
Pour les entreprises utilisatrices d’intelligence artificielle, la montée en puissance d’AMD représente une évolution favorable. Elle réduit la dépendance à Nvidia et renforce le pouvoir de négociation des opérateurs de cloud. Une concurrence plus forte peut aussi améliorer la disponibilité des équipements et contenir les prix.
Les directions informatiques devront toutefois comparer le coût total. Le prix d’un processeur ne représente qu’une partie de la dépense. La compatibilité des applications, l’énergie consommée, le besoin de formation et la disponibilité des développeurs peuvent peser davantage sur le budget.
Cette prudence rejoint notre analyse du retour sur investissement de l’IA en entreprise. Une infrastructure puissante ne crée pas automatiquement de la valeur. Elle doit répondre à un usage précis et produire un gain mesurable.
La progression d’AMD souligne également la dépendance européenne. La conception des puces reste dominée par les États-Unis, tandis que leur fabrication avancée repose largement sur l’Asie. Business Times avait déjà étudié ce point dans son dossier sur le pari français de l’intelligence artificielle.
AMD doit maintenant justifier le prix payé par le marché
Le franchissement des 1 000 milliards de dollars valide la transformation menée par Lisa Su. AMD n’est plus seulement le concurrent historique d’Intel. Le groupe s’impose comme un acteur central de la compétition mondiale pour les infrastructures d’IA.
Cependant, cette nouvelle stature augmente fortement les attentes. AMD devra lancer ses prochaines générations à temps, sécuriser ses capacités de production et faire progresser son environnement logiciel. Il devra également transformer ses accords géants en commandes rentables.
Pour les dirigeants, le cas AMD rappelle enfin une distinction essentielle. Une capitalisation spectaculaire peut accélérer les investissements, attirer les partenaires et renforcer une marque. Mais elle n’est pas une garantie de résultats. À 1 000 milliards de dollars, le marché ne récompense plus seulement les progrès déjà réalisés : il exige qu’AMD tienne presque toutes ses promesses.
À lire également sur Business Times
- ActualitésCarburants : la consommation chute de 30 %, un signal d’alerte pour les entreprises
- ActualitésCour des comptes : 20 milliards d’économies sur la fonction publique, mais à quel prix ?
- ActualitésFed : de nouvelles hausses de taux remettent le financement des entreprises sous pression
- ActualitésParamount–Warner Bros. Discovery : l’accord qui ouvre la voie à un nouveau géant mondial des médias