IPO Oura : 50 millions d’actions proposées aux investisseurs
Oura passe du statut de pépite technologique à celui d’entreprise cotée. Le groupe a lancé la phase de présentation de son introduction en Bourse aux investisseurs. Il prévoit une cotation au Nasdaq sous le symbole « OURA ».
La société et des actionnaires existants proposent au total 50 millions d’actions. La fourchette indicative se situe entre 40 et 44 dollars. Au prix le plus élevé, l’offre atteindrait donc 2,2 milliards de dollars et la valorisation pleinement diluée monterait à 15,62 milliards. Goldman Sachs, Morgan Stanley et JPMorgan dirigent l’opération, selon les modalités rapportées par Reuters.
Une nuance s’impose toutefois. Les 2,2 milliards ne constituent pas une levée de fonds intégralement versée à Oura. L’offre associe des actions émises par l’entreprise et des titres cédés par des investisseurs historiques. La part correspondant aux ventes secondaires rémunérera les vendeurs. Elle ne financera pas le développement de la société.
Le prix définitif n’est pas encore connu. La valorisation de 15,6 milliards représente un plafond indicatif, et non une valeur déjà acquise sur le marché. Elle dépasse d’environ 42 % les 11 milliards retenus lors du dernier tour de table privé de 2025.
À lire aussi
- ActualitésIPO OpenAI : Sam Altman ferme la porte à 2026 malgré une valorisation de 852 milliards de dollars
- ActualitésThe Boring Company lève 3 milliards de dollars : le pari d’Elon Musk vaut désormais 23 milliards
- ActualitésKinéis vise la rentabilité dès 2026 et nomme Thomas Hiriart directeur général
Une croissance de 74 % et un premier bénéfice significatif
Les comptes expliquent l’ambition affichée. Oura a réalisé 1,21 milliard de dollars de chiffre d’affaires pendant les neuf mois clos fin juin 2026. La progression atteint environ 74 % sur un an. La société a aussi dégagé un bénéfice net de 60,8 millions de dollars sur cette période.
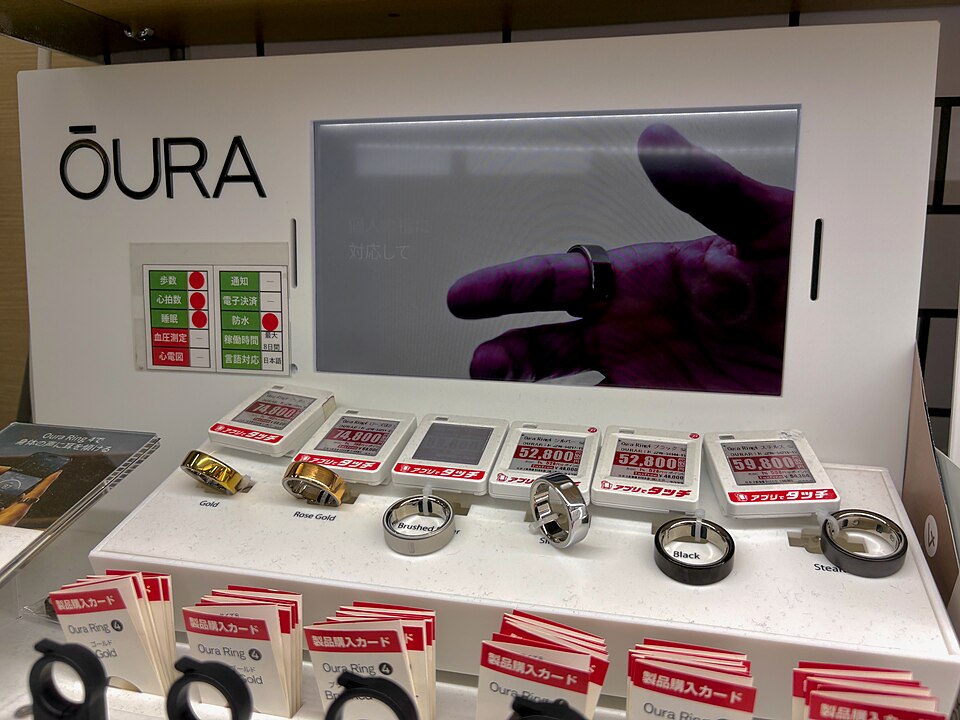
La croissance repose d’abord sur les volumes. Oura a vendu 3,6 millions de bagues au cours des douze mois terminés fin juin. Elle comptait alors près de 5 millions de membres payants et prévoit d’en réunir environ 5,7 millions à la fin de son exercice 2026. Eli Lilly a indiqué pouvoir souscrire jusqu’à 100 millions de dollars d’actions, tandis que Dragoneer pourrait investir jusqu’à 300 millions. Ces intentions ne constituent cependant pas des engagements fermes d’achat.
Le produit mesure notamment le sommeil, l’activité, la fréquence cardiaque, la température et le stress. Le fabricant présente son dernier modèle comme capable de suivre plus de 50 indicateurs. Ces performances et leurs conditions de mesure restent des affirmations du constructeur, consultables sur la fiche officielle de l’Oura Ring 5.
Oura ne vend donc plus seulement un bijou électronique. Elle commercialise un ensemble composé du capteur, de l’application, d’algorithmes et d’un abonnement. Ce passage du matériel au service rappelle pourquoi les logiciels, les données et les actifs immatériels pèsent davantage dans la valorisation des entreprises.
L’abonnement, véritable enjeu de la valorisation
Le récit financier repose sur les revenus récurrents. Pourtant, les abonnements ne génèrent encore qu’environ 20 % du chiffre d’affaires. Cette part a peu évolué en deux ans. Le matériel conserve donc une place dominante, malgré un taux de conversion supérieur à 94 % entre l’activation d’une bague et l’adhésion payante.
La fidélisation devient alors décisive. Environ 85 % des membres restent abonnés au-delà d’un an. Le niveau paraît solide, mais chaque point d’attrition compte. Les abonnements affichent une marge brute bien plus élevée que les appareils. À l’inverse, le matériel expose Oura aux approvisionnements, aux invendus et aux retours.
Les problèmes de batterie ont ainsi accru les dépenses de garantie de 84 millions de dollars en 2025, selon l’analyse de Reuters Breakingviews. Ce montant montre qu’une croissance rapide ne supprime pas le risque industriel. Elle peut même l’amplifier lorsque plusieurs générations de produits coexistent.
Pour justifier son prix, Oura devra donc prouver deux choses. D’abord, que les ventes de bagues ne relèvent pas d’une mode passagère. Ensuite, que la société peut accroître la part du logiciel et des services sans dégrader l’expérience client. Pour les dirigeants, le dossier illustre un principe simple : la récurrence proclamée ne vaut que si elle apparaît réellement dans le mix de revenus et dans la rétention.
Des données de bien-être à la santé préventive
La deuxième promesse se situe dans la santé. Oura multiplie les partenariats avec des acteurs médicaux, sportifs et pharmaceutiques. Son rapprochement avec Eli Lilly autour de l’accompagnement des traitements GLP-1 en constitue un exemple. La société veut devenir une interface de suivi continu entre les habitudes quotidiennes, les biomarqueurs et la prévention.
Cette évolution ouvre un marché plus large que celui des objets connectés. Elle crée aussi de nouvelles obligations. Les mesures liées au sommeil, au rythme cardiaque ou au cycle menstruel peuvent révéler des informations particulièrement sensibles. En Europe, leur traitement doit respecter le RGPD et les règles applicables aux données de santé détaillées par la CNIL.
Pour un employeur, un assureur ou un prestataire de santé au travail, la prudence doit être maximale. Un programme de bien-être ne donne pas un accès automatique aux données individuelles des salariés. Le consentement doit être libre, précis et révocable. La finalité, la durée de conservation et les destinataires doivent également être clairement définis. Dans une relation de travail, le déséquilibre entre l’employeur et le salarié fragilise en outre la portée d’un consentement présenté comme volontaire.
Oura reste par ailleurs positionnée principalement sur le bien-être et le suivi personnel. Ses scores ne doivent pas être assimilés sans précaution à un diagnostic médical. Le passage vers des usages cliniques exige des validations, des autorisations et une responsabilité plus lourde. C’est l’un des écarts que le marché devra mesurer entre la promesse d’une plateforme de santé et l’économie actuelle d’un fabricant d’électronique grand public.
Un test pour Oura, mais aussi pour le marché des IPO technologiques
L’opération arrive dans un environnement plus sélectif. La volatilité des valeurs technologiques, les taux obligataires et les interrogations sur les valorisations élevées compliquent le calendrier des introductions. Une bonne réception pourrait rouvrir la voie à d’autres dossiers grand public. À l’inverse, une cotation décevante rappellerait que la croissance seule ne suffit plus.
Le contraste avec OpenAI, qui a écarté une cotation en 2026, est instructif. Oura accepte plus tôt les contraintes du marché public : publication régulière des comptes, pression trimestrielle, gouvernance renforcée et exposition immédiate aux comparaisons sectorielles.
Les investisseurs devront comparer Oura à plusieurs familles d’entreprises. Face aux fabricants d’appareils, sa croissance et ses abonnements plaident pour une prime. Face aux plateformes logicielles, sa dépendance au matériel justifie une décote. Face aux acteurs médicaux, son accès direct aux consommateurs constitue un avantage, mais ses preuves cliniques et son cadre réglementaire restent plus limités.
Ce que les dirigeants peuvent retenir du dossier Oura
L’IPO Oura dépasse l’histoire d’une bague connectée. Elle met à l’épreuve un modèle recherché par de nombreuses entreprises industrielles : vendre un produit, puis construire autour de lui un revenu récurrent fondé sur le service et la donnée.
Le succès commercial du produit ne garantit pas encore celui de la plateforme. La qualité du matériel, le coût des garanties, la fidélité des abonnés, la sécurité des données et la crédibilité scientifique forment un même système. Une faiblesse sur un seul de ces éléments peut affecter la marque et la valorisation.
Pour Oura, l’enjeu des prochains trimestres sera moins de démontrer qu’elle sait vendre des bagues que de prouver qu’elle peut conserver ses membres, augmenter les services et encadrer des usages de santé plus exigeants. C’est sur cette transformation, davantage que sur le montant spectaculaire de l’offre, que Wall Street jugera durablement l’entreprise.
À lire également sur Business Times
- ActualitésLegend, Mediawan : comment un média estimé à 4 millions dans une offre a été valorisé 70 millions un an plus tard
- ActualitésPASQAL entre au Nasdaq : la pépite française du quantique change de dimension à Wall Street
- ActualitésPorsche dément 4 000 suppressions de postes supplémentaires, mais sa restructuration reste massive
- ActualitésAMD dépasse les 1 000 milliards de dollars : jusqu’où peut aller le rival de Nvidia ?