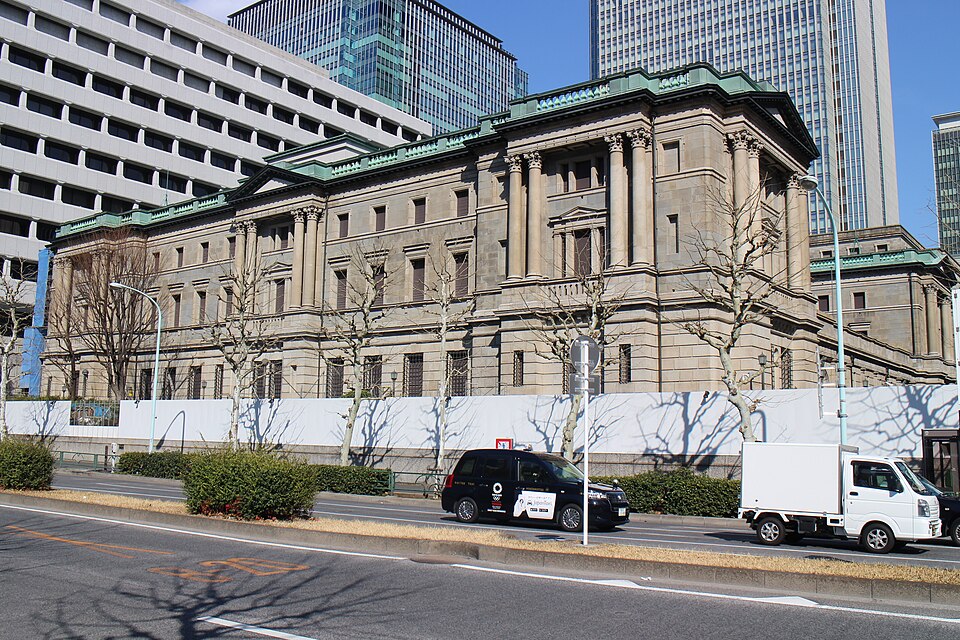
La Banque du Japon poursuit sa normalisation monétaire. Le 18 septembre 2026, son conseil a relevé le taux au jour le jour non garanti de 1 % à environ 1,25 %. La mesure entrera en vigueur le 24 septembre.
Sept membres ont approuvé la hausse. Deux s’y sont opposés. Toichiro Asada estime que la situation économique ne justifiait pas encore un nouveau resserrement. Ayano Sato considère, pour sa part, que l’activité et les prix n’ont pas suffisamment accéléré.
Le vote partagé compte presque autant que la hausse. Il montre que la banque centrale veut combattre l’inflation sans casser une croissance encore modérée. Le détail figure dans la décision officielle de la Banque du Japon.
Un record depuis 31 ans qui reste très relatif
Le taux atteint son plus haut niveau depuis 1995. Cette comparaison est exacte. Elle peut néanmoins donner une impression trompeuse, car 1,25 % reste un niveau modéré au regard des autres grandes économies.
À lire aussi
Le taux de dépôt de la BCE s’établit à 2,5 %. Aux États-Unis, la Réserve fédérale vise une fourchette de 3,75 % à 4 %. Même après cette hausse, la politique japonaise soutient donc encore l’activité. La banque centrale le reconnaît elle-même en qualifiant les conditions financières d’accommodantes.
Le changement demeure pourtant historique. Pendant des années, le Japon a combiné taux nuls ou négatifs, achats massifs d’obligations et soutien direct à la liquidité. Cette stratégie cherchait à sortir le pays de la déflation. Depuis 2024, la Banque du Japon démonte progressivement ce dispositif.
Pourquoi la Banque du Japon agit maintenant
Son inquiétude porte moins sur l’inflation passée que sur sa diffusion dans l’économie. La hausse des prix à la production reste forte. Les entreprises répercutent davantage leurs coûts et leurs augmentations salariales. Dans le même temps, les anticipations d’inflation progressent.
La Banque du Japon estime que l’inflation sous-jacente se rapproche de 2 %. Elle prévoit même une hausse des prix nettement supérieure à ce seuil durant la seconde moitié de l’exercice 2026. Le Bureau japonais des statistiques publie les données mensuelles de prix qui servent à suivre cette évolution.
Trois forces alimentent la pression. D’abord, le pétrole cher renchérit les importations d’un pays très dépendant de l’énergie étrangère. Ensuite, la faiblesse du yen augmente le prix des achats libellés en dollars. Enfin, la demande liée à l’intelligence artificielle soutient le prix des semi-conducteurs et de certains équipements.
Ce mécanisme rappelle le choc énergétique observé en Europe. Business Times analysait récemment les conséquences d’un Brent supérieur à 109 dollars pour les entreprises.
Pourquoi le yen a baissé malgré la hausse des taux
En théorie, une hausse de taux soutient une monnaie. Les placements dans cette devise deviennent plus rémunérateurs. Pourtant, le yen a reculé jusqu’à 156,91 pour un dollar après l’annonce.
Cette réaction s’explique d’abord par les anticipations. Les investisseurs avaient presque entièrement intégré une hausse de 0,25 point. La décision n’a donc créé aucune surprise positive. Ensuite, les deux votes opposés ont renforcé l’idée d’une banque centrale prudente. Reuters détaille la réaction du yen et les attentes du marché.
Enfin, Kazuo Ueda n’a pas promis un calendrier rapide. L’institution continuera à ajuster ses taux si l’activité, les prix et les conditions financières le justifient. Cependant, elle examinera chaque étape. Le marché a donc retenu la hausse, mais aussi l’absence d’accélération clairement annoncée.
Importateurs, exportateurs et banques : les effets seront différents
Un yen faible avantage encore les grands exportateurs japonais. Les revenus réalisés en dollars ou en euros valent davantage une fois convertis. L’automobile, l’électronique et les machines industrielles peuvent ainsi préserver une partie de leur compétitivité.
À l’inverse, les importateurs subissent des coûts élevés. L’énergie, les matières premières et les composants étrangers deviennent plus chers. Les PME disposent souvent de moins de marges pour couvrir leur risque de change. Elles peuvent alors augmenter leurs prix ou réduire leurs investissements.
Les banques japonaises pourraient profiter d’un écart plus large entre la rémunération des prêts et celle des dépôts. Toutefois, une hausse trop rapide fragiliserait certains emprunteurs. Elle ferait aussi baisser la valeur des obligations anciennes détenues dans les bilans.
La fin progressive du financement presque gratuit en yen
Depuis longtemps, des investisseurs empruntent en yen à faible coût pour acheter des actifs plus rémunérateurs ailleurs. Cette stratégie porte le nom de « carry trade ». Elle fonctionne tant que le yen reste faible et que les taux japonais demeurent très bas.
La remontée des taux réduit progressivement cet avantage. Si le yen se renforçait brutalement, certains investisseurs pourraient solder leurs positions. Ils vendraient alors des actions, des obligations ou d’autres actifs achetés grâce à ce financement.
Ce scénario n’est pas automatique. Néanmoins, il peut amplifier la volatilité mondiale. Le Japon possède aussi une épargne considérable investie à l’étranger. Des rendements nationaux plus attractifs pourraient inciter certains investisseurs japonais à rapatrier une partie de leurs capitaux.
La dette japonaise entre dans une période plus coûteuse
Le Japon porte une dette publique brute supérieure à deux fois son PIB. La montée des taux augmente donc progressivement la charge d’intérêts. L’effet reste lent, car toute la dette ne se refinance pas au même moment.
Le pays conserve également plusieurs protections. Les investisseurs nationaux détiennent une grande partie des obligations publiques. De plus, la Banque du Japon reste un acheteur majeur. Le risque ne ressemble donc pas à une crise immédiate de financement.
En revanche, le budget perdra peu à peu la rente des taux presque nuls. Ce problème concerne aussi l’Europe, où Business Times a expliqué comment la hausse des rendements alourdit la dette française.
Ce que cette décision change pour les entreprises européennes
Les groupes qui vendent au Japon doivent d’abord surveiller le taux euro-yen. Une monnaie japonaise faible réduit le pouvoir d’achat de leurs clients. Elle peut aussi rendre les produits européens plus chers face aux offres locales.
À l’inverse, les entreprises qui importent des équipements japonais profitent d’un yen faible. Cependant, une remontée future de la devise modifierait rapidement leurs coûts. Les contrats longs méritent donc des clauses de change ou une couverture adaptée.
Les directions financières doivent aussi examiner leurs financements en yen. Le coût de ces emprunts augmente. En parallèle, la valeur des acquisitions, des filiales et des revenus japonais peut varier davantage dans les comptes consolidés.
Enfin, les entreprises européennes doivent replacer le Japon dans le mouvement mondial. La Banque d’Angleterre maintient encore son taux à 3,75 %, mais l’inflation ravive le débat. Notre analyse sur la politique monétaire britannique montre que plusieurs banques centrales font désormais face au même dilemme.
Une hausse prudente, mais un changement durable de régime
Les économistes interrogés par Reuters anticipent un taux japonais à 1,5 % d’ici mars 2027, puis à 1,75 % au deuxième trimestre. Ces chiffres représentent un consensus d’analystes. Ils ne constituent pas un engagement de la Banque du Japon.
Pour les dirigeants, l’essentiel se situe ailleurs. Le yen ne peut plus être considéré comme une source durable de financement presque gratuit. Les budgets doivent intégrer davantage de volatilité sur les devises et les taux.
La hausse à 1,25 % ne provoque donc pas un choc immédiat. Elle confirme toutefois la fin d’une exception japonaise. Après trois décennies de politique monétaire hors norme, le Japon revient lentement dans le cycle mondial des taux. Ce mouvement touchera les entreprises bien au-delà de l’archipel.
À lire également sur Business Times
- ActualitésDissolution et économie française : que disent vraiment les chiffres ?
- ActualitésDette française : qui prête réellement à l’État et pourquoi la facture grimpe
- ActualitésPétrole à 109 dollars : pourquoi le nouveau choc énergétique inquiète déjà les entreprises
- ActualitésBudget 2027 : le gouvernement renonce au gel du barème de l’impôt sur le revenu