Le prix du pétrole repart brutalement à la hausse.
Mardi 15 septembre, le Brent a gagné plus de 3 dollars pour atteindre 109,20 dollars le baril en cours de séance.
Le pétrole américain WTI a progressé encore plus fortement, à 106,46 dollars.
Les deux références se rapprochent ainsi de leurs plus hauts niveaux depuis près de quatre mois.
À lire aussi
Cette fois, le marché ne réagit pas seulement aux tensions géopolitiques.
Il commence à craindre un véritable problème d’approvisionnement.
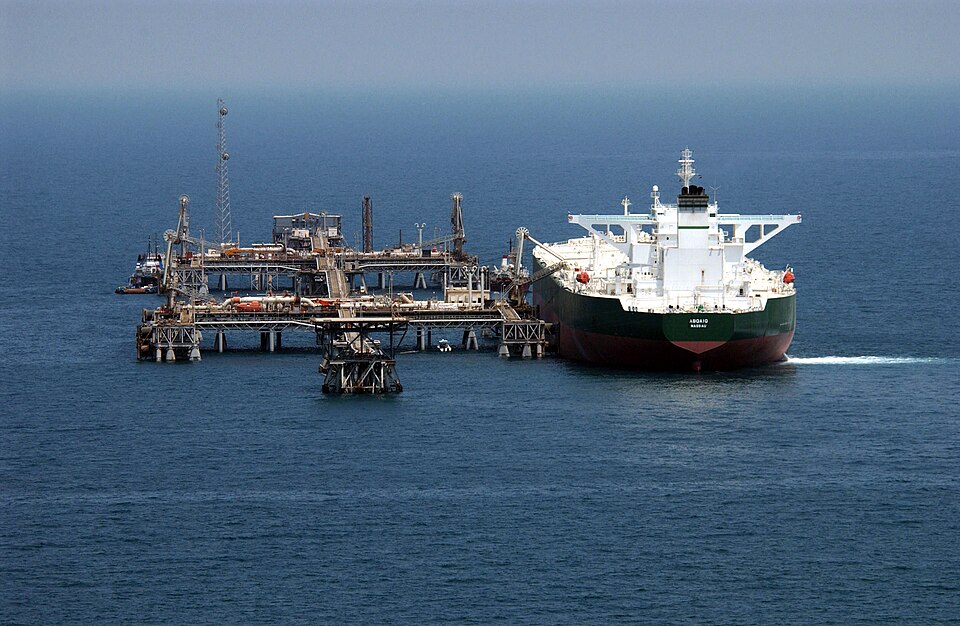
L’Arabie saoudite a suspendu les chargements de pétrole depuis son terminal de Yanbu, sur la mer Rouge. Dans le même temps, trois champs pétroliers libyens ont cessé leur activité.
L’Arabie saoudite perd une voie d’exportation stratégique
La situation saoudienne inquiète particulièrement les marchés.
Le royaume utilisait son oléoduc Est-Ouest pour transporter du pétrole depuis ses champs situés à l’est du pays jusqu’au port de Yanbu, sur la mer Rouge.
Cette infrastructure joue un rôle essentiel.
Elle permet notamment à l’Arabie saoudite de contourner le détroit d’Ormuz lorsque celui-ci devient difficile ou dangereux à emprunter.
Mais l’oléoduc a été endommagé lors d’une attaque attribuée aux Houthis.
Les chargements depuis Yanbu ont ensuite été suspendus.
Riyad aurait également prévenu plusieurs clients européens que certaines livraisons prévues pour la fin septembre seraient annulées.
Selon Reuters, la perturbation de cette route pourrait concerner jusqu’à 4 % de l’approvisionnement pétrolier mondial.
Le secrétaire américain à l’Énergie estime que les flux pourraient reprendre rapidement.
Mais certaines estimations évoquent des réparations pouvant prendre plusieurs semaines.
Cette incertitude suffit à faire monter les prix.
Bab el-Mandeb devient encore plus stratégique
Le problème ne concerne pas seulement l’Arabie saoudite.
Une grande partie des routes pétrolières du Moyen-Orient est aujourd’hui sous tension.
Le détroit de Bab el-Mandeb, situé entre le Yémen et Djibouti, relie la mer Rouge au golfe d’Aden.
Il permet ensuite aux navires de rejoindre le canal de Suez et la Méditerranée.
Son importance a fortement augmenté depuis les perturbations du détroit d’Ormuz.
Selon les dernières données de l’Energy Information Administration américaine, environ 8,1 millions de barils de pétrole et de produits pétroliers par jour transitaient par Bab el-Mandeb au deuxième trimestre 2026.
C’était seulement 5,4 millions de barils par jour fin 2025.
L’augmentation est spectaculaire.
Elle montre surtout à quel point les flux ont été réorganisés pour contourner les zones devenues trop risquées.
Mais lorsque plusieurs routes alternatives sont menacées simultanément, les solutions commencent à manquer.
Un expert interrogé par 24 Heures compare la situation à deux autoroutes parallèles : lorsque la première est bloquée, tout le trafic se reporte sur la seconde. Si celle-ci devient à son tour difficilement praticable, le système entier se retrouve sous pression.
La Libye ajoute une nouvelle tension au marché
Comme souvent sur le marché pétrolier, plusieurs crises se cumulent.
En Libye, les opérations ont été interrompues dans trois champs après la fermeture d’une vanne sur l’oléoduc Hamada-Zawiya.
Le mouvement est lié à un conflit impliquant la Garde des installations pétrolières.
La compagnie nationale libyenne NOC menace désormais de déclarer la force majeure si la situation se prolonge.
Pris isolément, cet événement n’aurait probablement pas suffi à faire bondir les cours.
Mais il intervient à un moment où les marges de sécurité se réduisent déjà au Moyen-Orient.
Les investisseurs réagissent donc beaucoup plus fortement au moindre incident supplémentaire.
Le Brent pourrait-il dépasser 120 dollars ?
C’est désormais le scénario que commencent à envisager certains analystes.
Goldman Sachs estime que le Brent pourrait dépasser 120 dollars le baril si les perturbations de production dans le Golfe se prolongeaient durablement.
Nous n’en sommes pas encore là.
Mais la tendance est déjà impressionnante.
Le Monde souligne que le pétrole coûte désormais environ 45 % de plus qu’en janvier.
Le problème pour la France est évident.
Le pays importe la quasi-totalité du pétrole qu’il consomme.
Chaque hausse durable du brut dégrade donc le coût de l’énergie pour les ménages et les entreprises.
Business Times analysait déjà cette mécanique au début du conflit avec l’Iran.
À lire sur Business Times : quand la flambée du pétrole frappe directement la trésorerie des PME
Le risque devient aujourd’hui plus important car le choc pétrolier commence à se combiner avec un autre problème : la remontée des taux d’intérêt.
Le pétrole fait revenir la peur de l’inflation
Une hausse du pétrole ne reste jamais longtemps limitée aux stations-service.
Elle se diffuse dans toute l’économie.
Transport.
Logistique.
Agriculture.
Industrie.
Plasturgie.
Chimie.
Aviation.
Livraisons.
Chauffage.
Une entreprise peut absorber une partie de ces coûts.
Mais lorsque la hausse dure, elle doit généralement augmenter ses prix ou réduire ses marges.
Cette transmission nourrit alors l’inflation.
C’est précisément ce que craignent aujourd’hui les investisseurs.
Or les banques centrales viennent à peine de sortir de plusieurs années de bataille contre la hausse des prix.
Une nouvelle vague inflationniste pourrait donc obliger la BCE et la Réserve fédérale américaine à maintenir des taux élevés plus longtemps, voire à les relever encore.
La France emprunte désormais à plus de 4,5 %
Pour la France, ce scénario arrive particulièrement mal.
Le rendement des obligations françaises à dix ans a dépassé 4,5 %, son niveau le plus élevé depuis 2008.
Lundi 14 septembre, l’OAT française à dix ans s’échangeait autour de 4,53 %.
L’obligation à trente ans atteignait même 5,16 %.
L’écart avec l’Allemagne atteint également des niveaux très élevés.
Les obligations allemandes à dix ans rapportaient environ 3,54 %, soit près d’un point de moins que les titres français.
La France continue à trouver des investisseurs.
Le Trésor a encore levé plusieurs milliards d’euros sans difficulté particulière.
Mais il doit désormais les rémunérer beaucoup plus cher.
Selon les estimations citées par Le Monde, la seule hausse des taux devrait augmenter la charge d’intérêts de l’État d’environ 4,5 milliards d’euros cette année par rapport aux prévisions initiales.
Le choc énergétique arrive donc au pire moment pour les finances publiques.
Les marchés européens commencent à reculer
Les investisseurs ont immédiatement réagi.
Le CAC 40 a terminé la séance du 15 septembre en baisse de 0,34 %, à 8 090 points.
Les autres grandes places européennes ont également évolué dans le rouge.
Le marché s’inquiète de la combinaison entre pétrole cher, inflation et taux élevés.
Wall Street est confrontée au même problème.
Le rendement des obligations américaines à dix ans a dépassé 5 % tandis que les investisseurs attendent les prochaines décisions de la Réserve fédérale.
Le Revenu analyse la pression simultanée du pétrole et des taux sur Wall Street
Le marché commence donc à envisager un scénario inconfortable : une économie qui ralentit alors que l’inflation reste suffisamment élevée pour empêcher les banques centrales de réduire rapidement les taux.
Pour les PME, le danger est le cumul des hausses
Pour un dirigeant, le problème ne se résume pas au cours du Brent.
C’est l’enchaînement qui compte.
Le transport augmente.
Certains fournisseurs répercutent leurs coûts.
Les factures énergétiques progressent.
Le crédit reste cher.
Les consommateurs réduisent certaines dépenses.
Et les délais de paiement peuvent s’allonger lorsque les clients eux-mêmes commencent à manquer de trésorerie.
La pression devient donc très rapidement financière.
Business Times expliquait déjà pourquoi, face à un choc pétrolier, les entreprises les plus fragiles doivent rapidement construire plusieurs scénarios de trésorerie.
Relire notre analyse sur le pétrole et la trésorerie des PME
La situation énergétique française possède toutefois un amortisseur : son parc nucléaire limite la dépendance directe de la production électrique aux hydrocarbures.
Mais les entreprises restent exposées par les transports, les chaînes logistiques et les prix internationaux.
La réforme du marché français de l’électricité ajoute également une nouvelle dimension à cette question.
Un baril à 109 dollars change déjà les décisions d’entreprise
Il est encore impossible de savoir si le Brent restera durablement au-dessus de 100 dollars.
Une reprise rapide des exportations saoudiennes ferait probablement retomber une partie de la pression.
À l’inverse, une aggravation autour de Bab el-Mandeb ou de nouvelles perturbations de production pourraient rapidement pousser le marché vers 120 dollars.
Pour les dirigeants, attendre de connaître le scénario définitif serait pourtant risqué.
Un pétrole durablement élevé modifie déjà les budgets de transport, les achats, les marges et les besoins de trésorerie.
Et cette fois, le choc énergétique ne survient pas avec de l’argent bon marché.
Le vrai danger de septembre 2026 n’est donc plus seulement un pétrole à 109 dollars. C’est un pétrole cher qui revient au moment précis où les entreprises et l’État doivent déjà emprunter beaucoup plus cher.
À lire également sur Business Times
- ActualitésInterview exclusive – Transformation du BTP : Thibaut D’Hau Décuypère mise sur des gains concrets
- ActualitésEntrepreneuriat féminin : 101 lauréates qui font bouger les territoires
- ActualitésEntreprises en difficulté : le Grand Est renforce l’alerte précoce
- ActualitésBCE : une hausse de taux attendue jeudi, mais la suite divise déjà