La succession de Christine Lagarde à la BCE commence déjà à agiter les grandes capitales européennes.
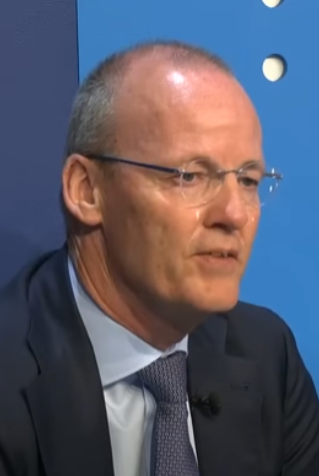
Selon des informations de Reuters publiées le 15 septembre, la France serait prête à soutenir Klaas Knot, ancien gouverneur de la banque centrale néerlandaise, pour devenir le prochain président de la Banque centrale européenne.
Paris demanderait toutefois une contrepartie importante : obtenir pour un Français le poste d’économiste en chef de la BCE.
Cette proposition informelle aurait le soutien d’Emmanuel Macron, selon les sources citées par Reuters. L’information n’a toutefois été confirmée ni par l’Élysée, ni par la BCE, ni par Klaas Knot. Le conditionnel reste donc indispensable.
À lire aussi
Mais cette hypothèse révèle déjà les négociations qui se préparent pour organiser l’après-Christine Lagarde.
Pourquoi la succession de Christine Lagarde se prépare déjà
Christine Lagarde n’est pourtant pas encore sur le départ.
Son mandat doit officiellement s’achever le 31 octobre 2027, selon le calendrier des mandats publié par la Banque centrale européenne.
Mais plusieurs postes importants de l’institution vont arriver à échéance quasiment simultanément.
Le mandat de Philip Lane, actuel économiste en chef de la BCE, prendra fin le 31 mai 2027. Celui d’Isabel Schnabel doit s’achever quelques mois plus tard.
Les gouvernements européens disposent donc d’une occasion rare de rebattre plusieurs cartes en même temps.
Les rumeurs sur un possible départ anticipé de Christine Lagarde accélèrent également les discussions. La présidente de la BCE a cependant indiqué vouloir aller jusqu’au terme de son mandat.
Pour Paris, attendre officiellement 2027 avant de réfléchir à sa succession serait de toute façon trop tard. Les grands équilibres européens se négocient souvent plusieurs mois en amont.
Klaas Knot, un profil capable de rassurer l’Europe du Nord
À 59 ans, Klaas Knot possède une expérience considérable de la politique monétaire européenne.
Il a dirigé De Nederlandsche Bank, la banque centrale des Pays-Bas, entre 2011 et 2025. Il a ainsi participé pendant quatorze ans aux réunions du Conseil des gouverneurs de la BCE.
La banque centrale néerlandaise revient d’ailleurs sur ses quatorze années à sa tête.
Knot a traversé plusieurs périodes particulièrement mouvementées : crise des dettes souveraines européennes, politique de taux négatifs, pandémie, retour de l’inflation puis resserrement monétaire.
Il est traditionnellement classé parmi les responsables monétaires dits « faucons ».
Dans le jargon des banques centrales, cela désigne les responsables particulièrement attentifs au risque inflationniste et généralement favorables à une politique monétaire plus restrictive lorsque les prix augmentent trop rapidement.
Klaas Knot avait notamment critiqué certaines mesures très accommodantes prises sous la présidence de Mario Draghi.
Son positionnement s’est cependant progressivement assoupli.
Il est aujourd’hui considéré comme un responsable monétaire pragmatique, capable de modifier sa position en fonction des données économiques.
C’est probablement ce qui rend son profil intéressant pour la France.
Knot peut rassurer l’Allemagne, les Pays-Bas et plusieurs pays du nord de l’Europe sans apparaître comme totalement fermé aux préoccupations de croissance des pays du Sud.
Pourquoi la France ne chercherait-elle pas directement la présidence ?
À première vue, le choix français peut sembler paradoxal.
Pourquoi Emmanuel Macron soutiendrait-il un Néerlandais plutôt que de chercher à installer un Français à la présidence de la BCE ?
La réponse se trouve en partie dans l’histoire récente de l’institution.
Christine Lagarde occupe la présidence depuis 2019. Avant elle, Jean-Claude Trichet avait déjà dirigé la BCE entre 2003 et 2011.
Revendiquer immédiatement un nouveau mandat français pourrait donc être difficile à faire accepter aux autres membres de la zone euro.
Paris semble envisager une stratégie différente.
La France pourrait soutenir un candidat capable de réunir une majorité autour de sa candidature en échange d’un autre poste beaucoup moins médiatique, mais particulièrement puissant.
Celui d’économiste en chef.
Pourquoi le poste d’économiste en chef de la BCE est stratégique
Le grand public connaît le nom du président de la BCE.
Celui de son économiste en chef est beaucoup moins connu.
Pourtant, son influence sur la politique monétaire est considérable.
L’économiste en chef participe à la préparation des analyses économiques utilisées par le Conseil des gouverneurs. Inflation, salaires, croissance, emploi ou encore conditions de financement sont étudiés par ses équipes.
Ces travaux alimentent ensuite les décisions prises sur les taux d’intérêt.
Lorsqu’il faut déterminer si la BCE doit augmenter, maintenir ou diminuer ses taux, son analyse joue donc un rôle central.
Pour la France, récupérer ce poste permettrait de conserver une forte influence intellectuelle sur la politique monétaire européenne même sans présider directement l’institution.
Plusieurs noms français seraient déjà étudiés.
Agnès Bénassy-Quéré, deuxième sous-gouverneure de la Banque de France, ferait partie des profils envisagés.
L’ancienne économiste en chef de l’OCDE et ancienne secrétaire d’État chargée de l’Europe Laurence Boone serait également citée.
L’économiste française Hélène Rey ferait elle aussi partie des personnalités susceptibles d’être considérées.
L’Allemagne veut elle aussi peser sur la future BCE
Le scénario français risque cependant de se heurter aux ambitions allemandes.
Berlin serait également intéressé par le poste d’économiste en chef.
La répartition des fonctions pourrait donc devenir un véritable casse-tête.
La France pourrait difficilement accepter qu’un Néerlandais obtienne la présidence tandis qu’un Allemand récupérerait simultanément le poste d’économiste en chef.
L’Allemagne pourrait à l’inverse considérer qu’une présidence issue du sud de l’Europe accompagnée d’un économiste en chef français déséquilibrerait trop fortement l’institution.
Ces discussions traduisent des différences économiques profondes.
L’Allemagne et plusieurs pays du Nord accordent traditionnellement une très grande importance à la maîtrise de l’inflation.
La France et plusieurs économies du Sud insistent davantage sur la nécessité de préserver l’investissement et la croissance.
Le choix des hommes et des femmes qui dirigeront demain la BCE détermine donc aussi l’équilibre entre ces différentes sensibilités.
Pablo Hernández de Cos, le principal rival de Klaas Knot
Klaas Knot n’est pas seul en course.
L’Espagnol Pablo Hernández de Cos apparaît comme l’un de ses principaux concurrents.
Ancien gouverneur de la Banque d’Espagne, il dirige depuis 2025 la Banque des règlements internationaux, souvent présentée comme la « banque centrale des banques centrales ».
Son profil est généralement considéré comme plus modéré que celui de Knot.
Il possède également une solide expérience de la régulation bancaire puisqu’il a présidé le Comité de Bâle sur le contrôle bancaire.
L’Allemand Joachim Nagel, actuel président de la Bundesbank, figure également parmi les candidats potentiels.
Reuters cite aussi Nadia Calviño, présidente de la Banque européenne d’investissement.
La liste des principaux candidats à la succession de Christine Lagarde montre donc que la partie reste très ouverte.
Pourquoi cette bataille concerne directement les entreprises
Pour un chef d’entreprise, ces négociations institutionnelles peuvent sembler éloignées de ses préoccupations quotidiennes.
Elles ne le sont pas.
La BCE détermine le prix auquel l’argent circule dans l’ensemble de la zone euro.
Ses décisions ont ensuite des conséquences sur les crédits bancaires proposés aux entreprises et aux ménages.
Financer de nouveaux locaux, acheter des machines, reprendre une entreprise, obtenir une ligne de trésorerie ou refinancer une dette dépend directement ou indirectement des conditions monétaires décidées à Francfort.
La situation est d’autant plus sensible que les trésoreries des petites entreprises françaises restent fragiles.
Business Times constatait récemment que la trésorerie moyenne des petites structures continuait à diminuer pendant que les factures impayées progressaient.
À lire également : Trésorerie : les TPE françaises continuent de s’affaiblir en 2026.
Dans ces conditions, quelques dixièmes de point supplémentaires sur le coût d’un financement peuvent suffire à modifier la rentabilité d’un investissement ou à fragiliser davantage une entreprise.
La BCE vient justement de relever ses taux
La question est particulièrement actuelle.
Le 10 septembre, la Banque centrale européenne a décidé de relever ses trois taux directeurs de 0,25 point.
À compter du 16 septembre, le taux de la facilité de dépôt atteint 2,50 %.
Le taux des opérations principales de refinancement passe à 2,65 % et celui de la facilité de prêt marginal à 2,90 %.
La BCE justifie cette décision par des pressions inflationnistes persistantes, notamment liées au conflit au Moyen-Orient.
Elle prévoit désormais une inflation moyenne de 3 % en 2026, puis de 2,5 % en 2027 et 2,1 % en 2028.
Dans le même temps, la croissance de la zone euro resterait limitée à 0,9 % cette année.
La future direction de la BCE devra donc naviguer entre deux risques opposés.
Maintenir des taux élevés trop longtemps pourrait peser sur l’investissement et sur les entreprises.
Les réduire trop rapidement pourrait au contraire relancer l’inflation.
Pour les PME les plus fragiles, le pilotage de la trésorerie devient donc encore plus important. Business Times a notamment consacré un dossier aux 5 conseils pour sauver sa trésorerie en tant que PME.
Une bataille qui prépare déjà la politique monétaire des années 2030
Le choix du prochain président de la BCE aura des conséquences pendant plusieurs années.
Le mandat du président dure huit ans et n’est pas renouvelable.
Le successeur de Christine Lagarde pourrait donc diriger la politique monétaire européenne jusqu’au milieu des années 2030.
C’est ce qui rend la stratégie française particulièrement intéressante.
Paris semble considérer qu’il vaut peut-être mieux renoncer à revendiquer directement la présidence et favoriser un candidat acceptable par les pays du Nord.
En échange, la France chercherait à placer un économiste français à un poste déterminant dans la construction de la politique monétaire.
Mais aucun accord n’est acquis.
L’Allemagne défendra ses intérêts. L’Espagne dispose de candidats crédibles. D’autres noms peuvent encore émerger.
Christine Lagarde reste surtout officiellement en fonction jusqu’en octobre 2027.
La bataille pour sa succession a néanmoins commencé.
Et derrière le nom du prochain président de la BCE se joue une question beaucoup plus concrète pour les dirigeants : à quel prix les entreprises européennes pourront-elles emprunter, investir et se développer dans les prochaines années ?
À lire également sur Business Times
- ActualitésairBaltic sous Chapter 11 : la compagnie lettone se place à l’abri de ses créanciers sans arrêter ses vols
- ActualitésDonations familiales 2027 : jusqu’à 50 000 euros sans droits et un taux temporaire de 6 % ?
- ActualitésBudget 2027 : les retraités dans le viseur pour trouver 6 milliards d’euros
- ActualitésSazerac finalise le rachat d’Au Vodka : une opération valorisée à plus de 300 M£ selon Reuters